Source material
Capítulo 18 Acuapónica comercial: Un largo camino por delante
Maja Turnšek, Rolf Morgenstern, Iris Schröter, Marcus Mergenthaler, Silke Hüttel y Michael Leyer
Resumen Los sistemas Aquaponic suelen ser designados como sistemas sostenibles de producción de alimentos que siguen enfrentando diversos desafíos, especialmente cuando se consideran como una empresa comercial que necesita competir en el mercado. Las primeras etapas de la industria acuapónica han sido testigos de una serie de declaraciones poco realistas sobre la ventaja económica de la acuapónica. Este capítulo trata estos temas y los discute críticamente. La literatura científica más reciente y las experiencias personales actuales de los agricultores europeos de acuapónica comercial se tienen en cuenta en tres niveles: el lado de la horticultura de la producción, el lado de la acuicultura de la producción y los primeros datos sobre la respuesta del mercado a la acuapónica, haciendo hincapié en los problemas de comercialización y aceptación pública de la acuapónica. En resumen, el capítulo no ofrece una solución «fuera de lo común» para evaluar el rendimiento económico de un determinado sistema acuapónico. En cambio, proporciona una amplia base de datos que permite estimar de manera más realista la eficiencia de un sistema planificado, señalando los desafíos a los que se enfrentaron los primeros adoptantes de la acuapónica comercial, que son lecciones importantes para futuros esfuerzos acuapónicos, especialmente en Europa.
Palabras clave Acuapónica comercial · Mitos económicos acuapónicos · Comercialización de acuapónica
Contenido
- 18.1 Introducción: Más allá de los mitos
- 18.2 Modelización hipotética, estudios de casos en pequeña escala y encuestas entre agricultores
- 18.3 Datos de modelos hipotéticos de Europa
- 18.4 Granjas Acuapónicas en Europa
- 18.5 Lado hortícola de la acuapónica comercial en Europa
- 18.6 Lado de la acuicultura de la acuapónica comercial en Europa
- 18.7 Aceptación pública y aceptación del mercado
- 18.8 Conclusión y perspectivas
- Referencias
—
Los autores Maja Turnšek y Rolf Morgenstern han contribuido igualmente a este capítulo.
—
[M. Turnšek](mailto: maja.turnsek@um.si)
Facultad de Turismo, Universidad de Maribor, Brežice, Eslovenia
[R. Morgenstern](mailto: morgenstern.rolf@fh-swf.de) · [I. Schröter](mailto: schroeter.iris@fh-swf.de) · [M. Mergenthaler](mailto: mergenthaler.marcus@fh-swf.de)
Departamento de Agricultura, Universidad de Ciencias Aplicadas del Sur de Westfalia, Soest (Alemania)
[S. Hüttel](mailto: S.Huettel@ilr.uni-bonn.de)
Instituto de Economía Alimentaria y de los Recursos, Cátedra de Economía de la Producción, Facultad de Agricultura, Rheinische Friedrichs-Wilhelms Universität Bonn, Bonn (Alemania)
[Sr. Leyer](mailto: michael.leyer@uni-rostock.de)
Instituto de Administración de Empresas, Universidad de Rostock, Rostock, Alemania correo electrónico:
© El Autor (es) 2019 453
S. Goddek y otros (eds.), Aquaponics Food Production Systems, https://doi.org/10.1007/978-3-030-15943-6_18
—
Referencias
Asociación ACAC de Empresas Acuapónicas Comerciales (2018) 10 Dic 2018. https://euaquaponicshub.wordpress.com/association-of-commercial-aquaponics-companies-acac/
Adler PR, Harper JK, Wade EM (2000) Análisis económico de un sistema acuapónico para la producción integrada de trucha arco iris y plantas. Int J recirculante Aquac 1 (15) :15-34
Baker AAC (2010) Desarrollo preliminar y evaluación de un sistema acuapónico para el Pacífico Insular Americano. [Honolulu]: [Universidad de Hawai en Manoa], [diciembre de 2010]
Bailey DS, Ferrarezi RS (2017) Valoración de cultivos hortícolas producidos en el Sistema Acuapónico Comercial UVI. Acuacult Rep 7:77 —82
Bailey DS, Rakocy JE, Cole WM, Shultz KA, St Croix U (1997) Análisis económico de un sistema acuapónico a escala comercial para la producción de Tilapia y lechuga. En: Tilapia acuicultura: actas del cuarto simposio internacional sobre Tilapia en acuicultura, Orlando, Florida, pp 603—612
BorisPlus (2018) Amtliche Informationen zum Immobilienmarkt en NRW. 16 de marzo de 2018. https://www.boris.nrw.de/borisplus/?lang=en
Bosma R (2016) La viabilidad económica de la acuapónica: un análisis post-hoc de costo-beneficio de la inversión en una granja de verduras de pescado cerca de Dumaguete, Filipinas. 11º Foro Asiático de Pesca y Acuicultura, Bangkok, 2016-8-6/2016-8-6, 10 de diciembre de 2018. http://library.wur.nl/WebQuery/wurpubs/512805
Bosma RH, Lacambra L, Landstra Y, Perini C, Poulie J, Schwaner MJ, Yin Y (2017) La viabilidad financiera de producir pescado y verduras a través de la acuapónica. Acuacult Eng 78:146 —154. https://doi.org/10.1016/j.aquaeng.2017.07.002
Bunyaviroch C (2013) Sistemas aquapónicos en Puerto Rico: evaluación de su viabilidad económica. Doctorado, Instituto Politécnico Worcester
Chryssohoidis GM, Krystallis A (2005) Investigación sobre los valores personales de los consumidores orgánicos: probar y validar la escala de lista de valores (LOV) e implementar una tarea de segmentación basada en valores. Comida Qual Pref 16:585-599
Destatis (2015) Statistisches Bundesamt. https://www.destatis.de/. Accedido 10 nov 2015
Engle CR (2015) Economía de la acuapónica. Publicación del SRAC — Centro Regional de Acuicultura del Sur. No.5006. 15 de febrero de 2018 https://srac.tamu.edu/serveFactSheet/282
Goddek S, Delaide B, Mankasingh U, Ragnarsdottir K, Jijakli H, Thorarinsdottir R (2015) Desafíos de la acuapónica sostenible y comercial. Sostenibilidad 7:4199 —4224. https://doi.org/10.3390/su7044199
Goddek S, Espinal C, Delaide B, Jijakli M, Schmautz Z, Wuertz S, Keesman K (2016) Navegación hacia sistemas aquapónicos desacoplados: un enfoque de diseño de dinámica de sistema. Agua 8:303. https://doi.org/10.3390/w8070303
Graber A, Junge R (2009) Aquaponic Systems: Reciclaje de nutrientes a partir de aguas residuales de pescado por producción vegetal. Desalinización 246:147 —156. https://doi.org/10.1016/j.desal.2008.03.048
Hjelmar U (2011) Compra de productos alimenticios orgánicos por parte de los consumidores. Una cuestión de conveniencia y prácticas reflexivas. Apetito 56:336 —334
IndustrYARC (2012) Mercado acuapónico por equipos (luces de cultivo, bombas, válvulas, invernadero, calentadores de agua, sistemas de aireación); Componentes (tanques de cría, cuencas de sedimentación, sumidero, biofiltro, hidroponía); Usuario final (comercial, hogar, comunidad) Pronóstico (2013—2018), 24 Mar 2018. https://www.slideshare.net/rajesh193k/aquaponics-market-size-and-forecast-2018
IndustrYARC (2017) Mercado acuapónico por equipos (Luces de cultivo, bombas, válvulas, invernadero, calentadores de agua, sistemas de aireación); Componentes (Tanques de cría, cuencas de sedimentación, sumidero, biofiltro, hidroponía); Usuario final (Comercial, hogar, comunidad) — Pronóstico (2015—2021), 1 Feb 2018. http://industryarc.com/Report/22/global-commercial-aquaponics-market.html
Karimanzira D, Keesman KJ, Kloas W, Baganz D, Rauschenbach T (2016) Modelado dinámico del sistema acuapónico INAPRO. Acuacult Eng 75:29 —45. https://doi.org/10.1016/j.aquaeng. 2016.10.004
Knaus U, Palm HW (2017) Efectos de la elección de especies de peces sobre vegetales en acuapónica bajo condiciones primavera-verano en el norte de Alemania (Mecklenburg Pomerania Occidental). Acuicultura 473:62 —73. https://doi.org/10.1016/j.aquaculture.2017.01.020
Korn A, Feucht Y, Zander K, Janssen M, Hamm U (2014): Entwicklung einer
Kommunikationsstrategie für nachhaltige Aquakulturprodukte. 29 Oct 2017. http://orgprints.org/28279/1/28279-11NA040-066-uni-kassel-ti-2014-fischlabelling.pdf
Körner O, Holst N (2017) Una plataforma de modelado de invernadero de código abierto. Acta Horticult 241—248. https://doi.org/10.17660/ActaHortic.2017.1154.32
Körner O, Gutzmann E, Kledal PR (2017) Un modelo dinámico que simula los efectos simbióticos en sistemas acuapónicos. Acta Horticulta:309—316. https://doi.org/10.17660/ActaHortic.2017.1170.37
KTBL (2009) Gartenbau: Produktionsverfahren planen und kalkulieren. Kuratorium für Technik und Bauwesen in der Landwirtschaft. KTBL
Laidlaw J (2013) De la innovación a la sostenibilidad: Sobrevivir cinco años como empresa social acuapónica urbana. 13 Feb 2018. http://citiesprogramme.org/wp-content/uploads/2016/08/ laidlaw_from_innovation_to-sustainability-web.pdf
Levin IP, Schneider SL, Gaeth GJ (1998) Todas las tramas no se crean iguales: una tipología y un análisis crítico de los efectos de encuadre. Órgano Behav Hum Decis Proceso 76 (2) :149—188
Lewis WM, Yopp JH, Schramm HL, Brandenburg AM (1978) Uso de hidroponía para mantener la calidad del agua recirculada en un sistema de cultivo de peces. Trans Am Fish Soc 107:92 -99. https://doi. org/10.1577/1548-8659 (1978) 107
Leyer M, Hüttel S (2017) Análisis de rendimiento con DEA, minería de procesos y simulación de procesos de negocio en un proceso ganadero. En: Actas de la multiconferencia internacional de ingenieros y científicos de la computación, 13 de diciembre de 2018. https://pdfs.semanticscholar.org/2d2d/ ef068539537127feed0080655cdba4266ce6.pdf
Lohrberg F, Lička L, Scazzosi L, Timpe A (eds) (2016) Agricultura urbana Europa. Jovis, Berlín
Love DC, Fry JP et al (2014) Una encuesta internacional de practicantes de acuapónica. PLoS One 9 (7). https://doi.org/10.1371/journal.pone.0102662
Love DC, Fry JP, Li X, Hill ES, Genello L, Semmens K, Thompson RE (2015) Producción acuapónica comercial y rentabilidad: resultados de una encuesta internacional. Acuicultura 435:67 —74. https://doi.org/10.1016/j.aquaculture.2014.09.023
Mackowiak C, Owens L, Hinkle C, Prince R (1989) Producción continua de trigo hidropónico utilizando un sistema de recirculación. Memorando Técnico TM 102784 de la NASA. 3 de marzo de 2018. https://ntrs.nasa.gov/archive/nasa/casi.ntrs.nasa.gov/19900009537.pdf
Medina M, Jayachandran K, Bhat MG, Deoraj A (2015) Evaluación del crecimiento vegetal, la calidad del agua y los efectos económicos de la aplicación de un acuafé vegetal en un sistema acuapónico recirculante. Acuacult Intl 24 (1) :415—427. https://doi.org/10.1007/s10499-015-9934-3
Mergenthaler M, Lorleberg W (2016) Voruntersuchung zur Zahlungsbereitschaft für frischen und geräucherten europäischen Wels aus einer Aquaponik-Pilotanlage. En: Notizen aus der Forschung, Fachbereich Agrarwirtschaft, Soest,14/2016
Miličić V, Thorarinsdottir R, Santos M, Hančič M (2017) Acuapónica comercial acercándose al mercado europeo: a las percepciones de los consumidores sobre los productos acuapónicos en Europa. Agua 9:80. https://doi.org/10.3390/w9020080
Morgenstern R, Lorleberg W, Biernatzki R, Boelhauve M, Braun, J., Haberlah-Korr, V., 2017. Pilotstudie «Nachhaltige Aquaponik-Erzeugung für Nordrhein-Westfalen». Fachhochschule Südwestfalen, Soest. ISBN:978-3-940956-66-8
Naegel LCA (1977) Producción combinada de peces y plantas en agua de recirculación. Acuicultura 10:17 —24. https://doi.org/10.1016/0044-8486(77)90029-1
Orsini F, Dubbeling M, de Zeeuw H, Gianquinto G (2017) Agricultura urbana en la azotea. Springer
Pakseresht A, McFadden BR, Lagerkvist CJ (2017) Aceptación por el consumidor de la biotecnología alimentaria basada en el contexto de las políticas y la aceptación aguas arriba: evidencia de un experimento de campo artefactual. Eur Rev Agricult Econom 44:757 —780. https://doi.org/10.1093/erae/jbx016
Palm HW, Knaus U, Appelbaum S, Goddek S, Strauch SM, Vermeulen T, Haїssam Jijakli M, Kotzen B (2018) Hacia la acuapónica comercial: una revisión de sistemas, diseños, escalas y nomenclatura. Acuacult Intl. https://doi.org/10.1007/s10499-018-0249-z
Peattie K (1992) Marketing verde: La serie de manuales M y E. Pitman Longman Group, Londres
Petrea SM, Coadă MT, Cristea V, Dediu L, Cristea D, Rahoveanu AT, Zugravu AG, Rahoveanu MMT, Mocuta DN (2016) Un análisis comparativo de costo-efectividad en diferentes sistemas aquapónicos probados. Agricult Agricult Sci Proc 10:555 —565. https://doi.org/10.1016/j.aaspro. 2016.09.034
Pollard G, Ward J, Koth B (2017) La acuapónica en la agricultura urbana: aceptación social y planificación alimentaria urbana. Horticulturae 3:39. https://doi.org/10.3390/horticulturae3020039
Quagrainie KK, Flores RMV, Kim H-J, McClain V (2018) Análisis económico de la producción acuapónica e hidropónica en el Medio Oeste de Estados Unidos. J Appl Acuacult 30:1 —14
Savidov N, Brooks A (2004) Evaluación y desarrollo de capacidades de producción acuapónica y mercado de productos en Alberta. Centro de Diversificación de Cultivos Sur, Alberta Agricultura, Alimentación y Desarrollo Rural
Schröter I, Mergenthaler M (2018a) Eye-seguimiento als neuroökonomische Methode zur Erfassung von Wahrnehmungsprozessen von Informationen über Aquaponik. Notizen aus der Forschung Nr. 2/2018. Fachbereich Agrarwirtschaft, Soest
Schröter I, Mergenthaler M (2018b) Technik oder Natur: Wahrnehmung und Bewertung von Aquaponik-Varianten. Notizen aus der Forschung Nr. 1/2018. Fachbereich Agrarwirtschaft, Soest
Schröter I, Hüppe J-H, Lorleberg W, Mergenthaler M (2017a) Einflussfaktoren auf die Zahlungsbereitschaft für Fisch nach dem Besuch einer Aquaponikanlage. En: Notizen aus der Forschung, Fachbereich Agrarwirtschaft, Soest.71
Schröter I, Hüppe J-H, Lorleberg W, Mergenthaler M (2017b) Kenntnisse über Aquaponik und Zahlungsbereitschaft für Fisch nach dem Besuch einer Polykulturanlage mit Aquaponik. En: Notizen aus der Forschung, Fachbereich Agrarwirtschaft, Soest. 70
Schröter I, Lorleberg W, Mergenthaler M (2017c) Erwartungen potencieller Konsumenten an Fischprodukte aus Aquaponik in einer Sondierungsstichprobe. En: Notizen aus der Forschung, Fachbereich Agrarwirtschaft, Soest,69
Schuetz K, Voigt L, Mergenthaler M (2018) Regionale Lebensmittel zwischen Anspruch und Wirklichkeit: Verbrauchererwartungen, Begriffs- und Qualitätsverständnisse regionaler Vermarktungsinitiativen und verbraucherpolitische Implikationen. Documento de trabajo de la KVF
Smeets PJ (2010) Expedición Agroparques; Investigación por Diseño en Desarrollo Sostenible y Agricultura en la Sociedad de la Red. Publicaciones Académicas de Wageningen
Smil V (2008) Energía en la naturaleza y la sociedad: energía general de sistemas complejos. MIT Press, Cambridge, MA
Specht K, Sanyé-Mengual E (2017) Riesgos en la agricultura urbana en tejados: Evaluar las percepciones de las partes interesadas para garantizar una formulación eficiente de políticas. Política de Environ Sci 69:13 —21. https://doi.org/10. 1016/j.envsci.2016.12.001
Specht K, Weith T, Swoboda K, Siebert R (2016) Empresas agrícolas urbanas socialmente aceptables. Agron Sustain Dev 36 (1) :17. https://doi.org/10.1007/s13593-016-0355-0
Tamin M, Harun A, Estim A, Saufie S, Obong S (2015) Aceptación del consumidor hacia Aquaponic
Productos IOSR J Bus Manage (IOSR-JBM) 17:49 —64. https://doi.org/10.9790/487X-17824964 Thorarinsdottir RI (2015) Directrices acuapónicas, Universidad de Islandia: Islandia. Disponible en línea: http://skemman.is/en/stream/get/1946/23343/52997/1/Guidelines_Aquaponics_20151112.pdf
Tokunaga K, Tamaru C, Ako H, Leung P (2015) Economía de la acuapónica comercial a pequeña escala en Hawai. J World Aquacult Soc 46:20 —32
Villarroel (2017) Mapa. Mapa Acuapónico (COST FA1305). https://www.google.com/maps/d/u/0/viewer?ll=35.35294037658608%2C0.45745135072172616&z=4&mid=1bjUUbCtUfE_BCgaAf7AbmxyCpT0. Accedido 8 sep 2018
Villarroel M, Junge R, Komives T, König B, Plaza I, Bittsánszky A, Joly A (2016) Encuesta de acuapónica en Europa. Agua 8:468. https://doi.org/10.3390/w8100468
Vogt L, Schütz K, Mergenthaler M, (2016) Regionalisierung von Lieferketten in der Ernährungswirtschaft—Herausforderungen und Ansatzpunkte
Zugravu AG, Rahoveanu MMT, Rahoveanu AT, Khalel MS, Ibrahim MAR (2016) La percepción de los productos acuapónicos en Rumania. Contempo de Riesgo Econom 3:525 —530
Acceso abierto Este capítulo está licenciado bajo los términos de la Licencia Creative Commons Attribution 4.0 Internacional, que permite el uso, el uso compartido, la adaptación, la distribución y la reproducción en cualquier medio o formato, siempre y cuando otorgue crédito apropiado al autor (s) original (s) y a la fuente, proporcione un enlace a la licencia Creative Commons e indique si se han realizado cambios.
Las imágenes u otro material de terceros en este capítulo se incluyen en la licencia Creative Commons del capítulo, a menos que se indique lo contrario en una línea de crédito del material. Si el material no está incluido en la licencia Creative Commons del capítulo y su uso previsto no está permitido por la normativa legal o excede el uso permitido, deberá obtener el permiso directamente del titular de los derechos de autor.
Aquaponics Food Production Systems contributors.
Ver la edición original · Creative Commons Attribution 4.0
Esta edición de la biblioteca se ha reformateado y consolidado a partir de la fuente original.
18.1 Introducción: Más allá de los mitos
Original publication · Publicado por primera vez en FarmHub Learn · Aquaponics Food Production Systems
Aunque hemos sido testigos de los primeros desarrollos de investigación en acuapónica ya a finales de la década de 1970 (Naegel 1977; Lewis et al. 1978), todavía queda un largo camino por recorrer para la evaluación económica sólida de la acuapónica. La industria se está desarrollando lentamente y, por lo tanto, los datos disponibles se basan a menudo en casos modelo de investigación y no en sistemas basados en el comercio. Después de conclusiones positivas iniciales sobre el potencial económico de la acuapónica en entornos basados en la investigación de los sistemas de baja inversión en Estados Unidos, principalmente el sistema en las Islas Vírgenes (Bailey et al. 1997) y Alberta (SavidoVandBrooks 2004), el aquapónico comercial contrarrestó un alto nivel de entusiasmo temprano en contextos empresariales, a menudo basados en expectativas poco realistas.
Para proporcionar un ejemplo específico, en su pronóstico inicial del mercado, IndustrYarc (2012) anticipó que la acuapónica como industria tiene un tamaño potencial de mercado de alrededor de $180 millones en 2013 y se espera que alcance\ $1 mil millones en ventas en 2020. Más tarde proyectaron que la acuapónica aumentara de\ $409 millones en 2015 a\ $906,9 millones en 2021 (IndustrYarc 2017). El mismo informe (IndustrYarc 2012) proporcionó una serie de afirmaciones aún no probadas sobre la acuapónica, por ejemplo, sobre la superioridad económica de la acuapónica en términos de producción, tiempo de crecimiento y posibilidades de diversificación en un entorno comercial. Nombramos tales afirmaciones aquí como «mitos económicos acuapónicos» que han sido una parte típica del bombo promovido por Internet en la acuapónica comercial.
Eche un vistazo a su declaración: «La acuapónica utiliza 90% menos de tierra y agua que la agricultura, pero tiene el potencial de generar de 3 a 4 veces más alimentos que esta última también» (IndustrYarc 2012). Comentarios como estos son extremadamente vagos, ya que no está claro con qué se compara exactamente la acuapónica cuando los autores se refieren a la «agricultura». Aunque la acuapónica utiliza menos agua que la producción de alimentos basada en el suelo, ya que el agua utilizada en la producción basada en el suelo puede perderse en el suelo, no siendo absorbida por las plantas en comparación con permanecer en un bucle de recirculación con acuapónica. La cantidad exacta de ahorro de agua depende del tipo de sistema. Además, «3 a 4 veces más comida» parece muy exagerado. La acuapónica puede tener rendimientos comparables a los hidropónicos (por ejemplo, Savidov y Brooks 2004; Graber y Junge, 2009). Sin embargo, la declaración pasa por alto el hecho de que, al menos en la acuapónica acoplada, los llamados compromisos operacionales deben hacerse para encontrar un equilibrio entre los parámetros óptimos para las plantas y los peces sanos (véase Caps. 1 y 8 de este manuscrito), lo que puede dar lugar a que la acuapónica tenga menos salidas en comparación con la hidropónica.
Por lo tanto, declaraciones como las anteriores carecen de una definición clara del escenario de referencia y de la unidad de comparación de referencia. En una evaluación económica, los niveles de producción más elevados sólo pueden compararse de manera significativa si se hace una referencia clara a los niveles de insumos necesarios para lograr ese producto. En la evaluación de los sistemas acuapónicos, se podrían lograr mayores resultados por área en comparación con la agricultura convencional, pero los sistemas acuapónicos podrían requerir más energía, capital y trabajo. Sólo refiriéndose a la tierra como factor de insumo supone que otros factores de producción no son escasos, lo que difícilmente es el caso. Por lo tanto, declaraciones como las anteriores descuidan el principio de «todas las demás cosas son iguales» en las evaluaciones económicas. Vaclav Smil (2008) calcula y resume el gasto energético de diferentes actividades agrícolas, utilizando la energía como denominador común, lo que nos permite comparar diferentes métodos agrícolas con el enfoque acuapónico.
Un mito similar está contenido en la declaración: «Una ventaja importante relacionada con la industria acuapónica es que el tiempo de producción de cultivos puede acelerarse» (IndustrYarc 2012). Una aceleración de la producción de cultivos depende necesariamente de la cantidad de nutrientes y agua, oxígeno y dióxido de carbono en la atmósfera circundante y de luz y temperatura disponibles para los cultivos, factores que no son elementos de la acuapónica per se, pero que pueden añadirse mediante prácticas de gestión de invernadero, como fertilización y calefacción de riego y luces artificiales. Sin embargo, estos elementos adicionales aumentan tanto los costes de inversión como los costes operativos, ya que a menudo son demasiado caros para ser económicamente viables (dependiendo, por supuesto, de la ubicación, el tipo de cultivo y, especialmente, del precio de los cultivos).
Otra ventaja económicamente importante de la acuapónica proporcionada en el informe fue que «la acuapónica es un proceso adaptable que permite una diversificación de las corrientes de ingresos. Los cultivos pueden ser producidos dependiendo del interés del mercado local y del interés del productor» (IndustrYarc 2012). Lo que pasa por alto es el hecho de que la diversificación de la producción siempre tiene un precio. La diversificación de los cultivos incluye necesariamente mayores niveles de conocimientos y mayores demandas de mano de obra. Cuanto mayor sea la variedad de cultivos, más difícil es cumplir con las condiciones óptimas para todos los cultivos seleccionados. Por lo tanto, la producción comercial a gran escala busca parámetros constantes para un número limitado de cultivos que necesitan condiciones de crecimiento similares, permitiendo grandes producciones para penetrar en la distribución a través de grandes socios de distribución, como cadenas de supermercados, y permitir el mismo almacenamiento y procesamiento potencial equipos y procesos. Esta producción a gran escala puede utilizar economías de escala para reducir los costos unitarios, principio básico de la evaluación económica, que no suele ser el caso de la acuapónica a escalas de producción más pequeñas.
Finalmente, la afirmación más importante proporcionada en el informe fue que «el retorno de la inversión (ROI) para sistemas acuapónicos oscila entre 1 y 2 años dependiendo de la experiencia del agricultor y de la escala de la agricultura» (IndustrYarc 2012). Tales declaraciones deben tomarse con extrema precaución. Los escasos datos disponibles sobre el retorno de las inversiones reportan un tiempo mucho más largo: Según Adler et al. (2000), se necesitan 7,5 años de retorno para una inversión de aproximadamente\ $300.000 en el escenario hipotético de un sistema de trucha arco iris y lechuga. Recientemente, Quagrainie et al. (2018) reportaron un período similar de 6,8 años para la amortización de una inversión en acuapónica si los productos solo pueden venderse a precios no orgánicos. Los datos reales sobre la economía de la acuapónica son extremadamente difíciles de obtener, ya que las empresas que se han aventurado en acuapónica comercial son reacias a compartir sus datos. En los casos en que las empresas están funcionando bien, o bien no comparten sus datos, ya que se consideran secretos comerciales, o si comparten datos, estos datos deben tomarse con precaución, ya que normalmente estas empresas tienen interés en vender equipos acuapónicos, ingeniería y consultoría. Además, las empresas que han fracasado en el logro de la rentabilidad prefieren no compartir públicamente sus fracasos.
Estos «mitos» circulan continuamente en línea entre los entusiastas acuapónicos no experimentados, alimentados por la esperanza de obtener altos rendimientos y un camino hacia una producción de alimentos más sostenible en el futuro. Por lo tanto, es necesario ir más allá de los mitos y mirar a las empresas individuales y proporcionar un análisis profundo de la economía básica y general de la acuapónica.
Incluso si se disponía de datos realistas sobre acuapónica, hay que considerar que esos análisis se basan en casos concretos. Dado que los sistemas acuapónicos están lejos de los sistemas de producción técnicamente estandarizados, la diversidad con respecto a los conceptos de comercialización es aún mayor. Por lo tanto, los datos de cada sistema acuapónico carecen de generalización y sólo pueden considerarse como un estudio de caso único. Por lo tanto, las declaraciones generales no son válidas si las condiciones marco y las especificidades técnicas y de comercialización no se hacen transparentes.
Las publicaciones periodísticas sobre acuapónica a menudo siguen una narrativa que detalla los desafíos generales de la agricultura mundial, como la reducción de las áreas agrícolas, la pérdida de humus y la desertificación, y luego exponen las ventajas de los métodos acuapónicos de producción de alimentos. Aparte del error antes mencionado de que, de hecho, la producción del sistema ambiental controlado (CES) se compara con la producción de campo, no se hace distinción alguna entre agricultura y horticultura. Si bien el término «agricultura» incluye técnicamente la horticultura, la agricultura en su sentido más específico es la producción agrícola a gran escala en las tierras de cultivo. La horticultura es el cultivo de plantas, generalmente excluyendo la producción de cultivos a gran escala en tierras de cultivo, y generalmente se lleva a cabo en invernaderos. Siguiendo estas definiciones, el lado vegetal de la acuapónica es la horticultura y no la agricultura. Por lo tanto, comparar el rendimiento y otras propiedades de productividad de la acuapónica con la agricultura es simplemente comparar manzanas con naranjas.
Para decirlo de manera diferente, el lado hortícola de la agricultura es sólo una parte muy pequeña de ella. La producción agrícola a gran escala abarca principalmente la denominada producción de alimentos básicos: cereales como el maíz, la cebada y el trigo, las semillas oleaginosas como la colza y el girasol y las hortalizas de raíz con almidón como las patatas. La superficie agrícola de Alemania cubre 184.332 kmsup2/sup (Destatis 2015). De ellos sólo 2.290 kmsup2/sup (1,3%) se utilizan para la horticultura. De la zona hortícola, 9.84 kmsup2/sup (0,0053%) está protegido y bajo vidrio. Las cifras absolutas y relativas para otros países seguramente difieren, pero el ejemplo muestra claramente que el lado vegetal de la acuapónica sólo podrá sustituir y, por lo tanto, mejorar una pequeña fracción de nuestra producción de alimentos. Teóricamente, los alimentos básicos se pueden producir en CES bajo vidrio utilizando hidrocultivo, como se demostró en la investigación de la NASA (Mackowiak et al. 1989) y seguramente también podrían cultivarse en sistemas acuapónicos, pero debido a la alta inversión necesaria para dicha producción, no tiene sentido pensar en la acuapónica que sustituya al la producción de estos cultivos en las actuales condiciones económicas y de recursos mundiales.
18.2 Modelización hipotética, estudios de casos en pequeña escala y encuestas entre agricultores
Original publication · Publicado por primera vez en FarmHub Learn · Aquaponics Food Production Systems
Las primeras investigaciones sobre acuapónica comercial se centraron en la evaluación y el desarrollo de estudios de casos específicos, principalmente dirigidos por instituciones de investigación. Estos primeros resultados fueron muy positivos y optimistas sobre el futuro de la acuapónica comercial. Bailey et al. (1997) llegaron a la conclusión de que, al menos en el caso de las Islas Vírgenes, las granjas acuapónicas pueden ser rentables. Savidov y Brooks (2004) informaron de que los rendimientos de pepinos y tomates calculados anualmente superaban los valores medios de producción comercial de invernadero basados en la tecnología hidropónica convencional en Alberta. Adler et al. (2000) realizaron un análisis económico de un escenario esperado de 20 años de producción de lechuga y trucha arco iris y argumentaron que la integración de los sistemas de producción de peces y plantas produce ahorros económicos en comparación con ambos sistemas. Llegaron a la conclusión de que una inversión de aproximadamente $300.000 tendría un período de amortización de 7,5 años.
Los modelos de optimización dinámica de base tecnológica se utilizan comúnmente para representar las relaciones de ingeniería de producción en sistemas acuapónicos (Karimanzira et al. 2016; Körner et al. 2017). Es notable que hasta ahora apenas se consideran escalas diferentes, y estudios previos como Tokunaga et al. (2015) y Bosma et al. (2017) se limitan a la acuapónica de pequeña escala para la producción local de alimentos o se realizan con datos de instalaciones de investigación, como la Universidad de las Islas Vírgenes sistemas acuapónicos (Bailey y Ferrarezi 2017). Además, como señala Engle (2015), la literatura sobre la economía de la acuapónica es escasa, con gran parte de la literatura temprana basada principalmente en la acuapónica modelo. Sin datos agrícolas realistas, esas proyecciones suelen ser demasiado optimistas porque carecen de detalles sobre los gastos más allá de los obvios de alevines, piensos y servicios públicos y no incluyen los riesgos cotidianos que entraña la agricultura. En esta investigación sobre la economía de la acuapónica, las funciones de producción sólo se reproducen parcialmente y las cuestiones de optimización basada en procesos se abordan sólo en cierta medida. Leyer y Hüttel (2017) demostraron el potencial de contabilidad de inversiones como parte de un análisis inicial para capturar diversos parámetros de una instalación acuapónica. Además, Engle (2015) señala las dificultades de estimar los costes anuales para operar en granjas acuapónicas, ya que muchos de estos sistemas son bastante nuevos. También señala que el modelado se basa en situaciones hipotéticas y que se necesitan datos agrícolas más realistas, en los que se incurren diariamente los gastos inesperados, «desde pantallas que se obstruyen, bombas que fallan o tormentas que causan daños».
A medida que la acuapónica comenzó a crecer tanto como una actividad de hágalo usted mismo (DIY) (Love et al. 2014) como como una industria (Love et al. 2015), surgieron investigaciones sobre estudios de casos reales de granjas comerciales. Se realizaron estudios de casos específicos de producción acuapónica en intentos comerciales, por ejemplo, en Puerto Rico (Bunyaviroch 2013) y Hawai (Tokunaga et al. 2015), incluyendo también el estudio de caso de una pequeña empresa social acuapónica (Laidlaw 2013) (véase cap. 24).
Con el continuo aumento del número de cultivadores acuapónicos, surgieron los primeros análisis en profundidad del estado del arte de la industria, centrados principalmente en los Estados Unidos. Estos estudios mostraron una imagen menos optimista de la industria emergente. Love et al. (2015) realizaron una encuesta internacional entre 257 participantes, que en los últimos 12 meses vendieron productos y servicios relacionados con la acuapónica. Sólo el 37% de estos participantes podían ser nombrados como productores exclusivamente comerciales que obtuvieron sus ingresos vendiendo solo pescado o plantas. Treinta y seis por ciento de los encuestados combinaron las ventas de productos con materiales o servicios relacionados con la acuapónica: venta de suministros y equipos, honorarios de consultoría para el diseño o construcción de instalaciones acuapónicas y honorarios asociados a talleres, clases, charlas públicas o agroturismo. Finalmente, aproximadamente un tercio (27%) eran organizaciones que vendían únicamente materiales o servicios relacionados con la acuapónica y no producían productos. El sitio de producción acuapónica promedio de 143 productores con sede en Estados Unidos fue de 0,01 ha. Al comparar esto con la producción hidropónica global en Florida (29,8 ha), Love et al. (2015) concluyeron que el tamaño de los productores de acuapónica es significativamente menor que la producción hidropónica y es en gran medida una actividad de afición que las empresas comerciales exitosas. En términos de volumen de agua, las granjas acuapónicas reportaron tamaños comparables como las típicas granjas acuícolas RAS en los Estados Unidos. Sin embargo, casi una cuarta parte de los encuestados (24%) no cosecharon ningún pescado en los últimos 12 meses, y el tamaño total estimado de la producción de pescado fue de 86t de pescado, lo que es menos del 1% de la industria cultivada de Tilapia en los Estados Unidos.
Según el mismo estudio, la acuapónica fue la principal fuente de ingresos para solo el 30% de los encuestados, y solo el 31% de los encuestados informó que su operación fue rentable en los últimos 12 meses. Por ejemplo, la mediana del encuestado recibió sólo\ $1000 a\ $4999 en los últimos 12 meses, y solo el 10% de los encuestados recibió más de\ $50,000 en los últimos 12 meses. Esto llevó a Love et al. (2015) a concluir que las granjas acuapónicas eran granjas de pequeña escala, lo que es comparable a la agricultura en general, ya que las granjas con ingresos brutos de menos de\ $50,000 constituían aproximadamente el 75% de todas las granjas en los Estados Unidos y las granjas con menos de\ $50,000 típicamente se venden solo alrededor de\ $7800 en la venta local de alimentos, por lo que es necesario combinar los ingresos agrícolas con otras fuentes de ingresos. Por lo tanto, no es sorprendente que la acuapónica, como la agricultura en pequeña escala, dependa en gran medida del trabajo voluntario. Por lo general, había un gran número de trabajadores no remunerados, familiares y voluntarios que trabajaban en estas pequeñas unidades, con un promedio de seis trabajadores no remunerados por centro.
Del mismo modo, Engle (2015) aborda el censo de 2012, donde se reportaron 71 granjas acuapónicas en los Estados Unidos que representaron el 2% de todas las granjas acuícolas. De ellos, sólo el 11% tenía ventas de 50.000 dólares o más, en comparación con el 60% de las operaciones acuícolas basadas en estanques que tenían ventas de 50.000 dólares o más. Además, Engle (2015) señala las dificultades de obtener datos de estas granjas, por ejemplo, estimar los costos anuales para operar en granjas acuapónicas, ya que muchos de estos sistemas son bastante nuevos.
En resumen, desde el punto de vista económico, existe una brecha de investigación en la medida en que no se dispone de registros y análisis que incluyan declaraciones sobre sistemas económicamente viables. Se necesitan más investigaciones que tengan en cuenta: a) las curvas de posibilidades de producción (normativas), (b) el análisis combinado de peces y plantas, incluyendo la retroalimentación entre ambos, (c) la eficiencia económica en combinación con la optimización de los procesos empresariales y la retroalimentación (optimización simultánea el proceso de producción y la eficiencia económica) yd) la consideración de diferentes escalas (eficiencia de escala) en el contexto de la sostenibilidad ambiental de este sistema agrícola. Además, no existen datos completos y fiables que combinen factores clave como los volúmenes de producción, los derechos de los factores y las estructuras de costes, las estrategias de escalado y las ventas derivadas de las inversiones reales existentes. Otros análisis de rentabilidad deberían tener en cuenta los aspectos temporales y el riesgo, al tiempo que se formulan puntos de referencia normativos que, a su vez, pueden servir de base para las decisiones de inversión.
18.3 Datos de modelos hipotéticos de Europa
Original publication · Publicado por primera vez en FarmHub Learn · Aquaponics Food Production Systems
En Hawái, Baker (2010) calculó el precio de equilibrio de la lechuga acuapónica y la producción de Tilapia basándose en una operación hipotética. El estudio estima que el precio de equilibrio de la lechuga es\ $3.30/kg y tilapia es\ $11.01/kg. Aunque su conclusión es que este punto de equilibrio puede ser económicamente viable para Hawai, esos precios de equilibrio son demasiado altos para la mayoría de los contextos europeos, especialmente cuando se comercializan a través de minoristas y canales de distribución convencionales. En Filipinas, Bosma (2016) llegó a la conclusión de que la acuapónica solo puede ser financieramente sostenible si los productores logran asegurar mercados nichos de alta gama para el pescado y grandes mercados para verduras orgánicas frescas.
La acuapónica en las islas tropicales (Islas Vírgenes y Hawai) y las zonas cálidas y libres de heladas (Australia) contrasta con lugares más alejados del ecuador. Las ventajas en lugares cálidos son los menores costos de calefacción y la disponibilidad estacionalmente uniforme de luz natural, lo que permite que los sistemas potencialmente de bajo costo sobrevivan económicamente. Una ubicación libre de heladas cerca del ecuador con pocas o ninguna diferencia estacional hace que sea más barato y más fácil configurar y operar un sistema durante todo el año, lo que permite establecer empresas familiares semiprofesionales en esas regiones. Además, la producción local en estas zonas se valora más alto, ya que los cultivos verdes son difíciles de almacenar (por ejemplo, Australia/Calor) o difíciles de transportar a los clientes (Islas) y generalmente tienen un margen de contribución mucho mayor que en lugares como Europa y América del Norte.
La acuapónica puede tener varias ventajas en un contexto urbano. Sin embargo, las ventajas sólo son efectivas si se tienen en cuenta las condiciones específicas del marco urbano y si se ponen en marcha esfuerzos adicionales de comunicación. Los agroparques periurbanos son presentados por Smeets (2010) como una solución técnica y económicamente viable para la agricultura urbana, ofreciendo potencial de sinergia con la industria existente a través del calor residual y la logística adecuada, así como flujos alternativos de materiales inorgánicos y orgánicos, por ejemplo, COSub2/sub, de producción de cemento. La acuapónica de tejados utiliza espacios «vacíos» en las zonas urbanas (Orsini et al. 2017). A menudo se supone que los tejados son gratuitos «porque están allí». Sin embargo, todos los espacios de la ciudad son de gran valor. El propietario de un edificio siempre buscará ingresos por el espacio que ofrece, incluso la utilización de tejados vacíos. Una granja en la azotea conlleva un alto riesgo económico y es posible que haya que hacer cambios en el edificio (ventilación y logística). Los tejados también son interesantes para la producción de energía solar con menos riesgo para el explotador (véase también cap. 12).
Mientras que la acuapónica se suele promocionar explícitamente como una tecnología de producción adecuada para entornos urbanos e incluso áreas con suelo contaminado, el costo inmobiliario a menudo se subestima por completo. Por ejemplo, los precios oficiales de bienes raíces en Alemania se pueden examinar a través de la herramienta en línea BorisPlus (2018), lo que revela una brecha significativa entre los precios límite del centro de la ciudad y los precios de las tierras agrícolas. Por ejemplo, los inmuebles periurbanos dentro de los límites de la ciudad en Dortmund, Alemania, están en el rango de 280 €/msup2/sup—350 €/msup2/sup, mientras que los terrenos agrícolas fuera de los límites de la ciudad están en el rango de 2 €/msup2/sup—6 €/msup2/sup. Además, los códigos de construcción alemanes otorgan a los agricultores el privilegio de erigir edificios agrícolas fuera de los límites de la ciudad. Esta situación jurídica y financiera hace que las tierras agrícolas cercanas a las zonas económicas sean atractivas para las granjas acuapónicas de mayor escala, lo que lleva al concepto de agroparques antes mencionado. La colocación de granjas acuapónicas plantea desafíos con la percepción del cliente. Los ciudadanos que han sido entrevistados acerca de su preferencia por los diferentes conceptos de agricultura urbana para el uso público del suelo urbano mostraron una preferencia por el uso que mantiene el espacio accesible para los ciudadanos, así como bajos niveles de aceptación para los agroparques (Specht et al. 2016). Los resultados de la investigación sobre la aceptación de la acuapónica revelaron una varianza mayor que las otras utilizaciones potenciales, lo que sugiere una ambivalencia ciudadana debido a la falta de información sobre el método de producción. Se requieren esfuerzos adicionales de comunicación, ya que la acuapónica es un sistema de producción muy complejo y nuevo desconocido para la mayoría de las personas en la sociedad, incluidas las poblaciones urbanas.
El potencial y los riesgos de la acuapónica en un contexto urbano se desprende claramente del párrafo anterior. Al planificar la implantación de una instalación de producción acuapónica, es necesario desarrollar estrategias y planes de contingencia distintos en un contexto urbano.
La mayoría de los datos recopilados actualmente sobre los agricultores comerciales se centran en lugares fuera de Europa. Una evaluación económica sólida de las instalaciones acuapónicas en latitudes y climas europeos es difícil, porque por un lado sólo existen muy pocas plantas comerciales en Europa y, por otro lado, los equipos técnicos, los modelos de escala y de negocio son muy diferentes en otras partes del mundo, donde los comerciales la acuapónica está más extendida (Bosma et al. 2017). Mientras que Goddek et al. (2015) y Thorarinsdottir (2015) ofrecen una muy buena visión general de las plantas comerciales europeas y sus desafíos, sólo presentan algunos parámetros económicos, como los precios al consumo (dirigidos), las declaraciones sobre los ingresos «potencialmente» alcanzables o los precios de equilibrio de la producción. Dado que sólo son válidos en las condiciones específicas de las instalaciones investigadas, sólo se pueden transferir declaraciones limitadas a otros lugares, incluso dentro de Europa.
Aunque existen algunas evaluaciones específicas de la productividad (por ejemplo, Medina et al. 2015, Petrea et al. 2016), en la actualidad no se conocen los análisis completos del potencial de mercado y las evaluaciones de coste-efectividad bien fundadas. Además, hay estudios iniciales sobre modelos técnicos dinámicos utilizando la metodología dinámica del sistema como Goddek et al. (2016) y Körner y Holst (2017). Esto ilustra cuán esencial es la disponibilidad de datos exhaustivos para llevar a cabo un análisis de rentabilidad sólido.
Uno de los pocos casos de modelado hipotético creados con datos de Europa es el modelo Morgenstern et al. (2017). Proporcionaron datos técnicos de la planta piloto de la Universidad de Ciencias Aplicadas de Westfalia del Sur, que consistía en una piscifactoría comercial y un sistema hortícola estándar. En este caso, se modelaron cálculos de inversión y costos completos con datos técnicos detallados y completos para sistemas en tres escalas diferentes. Se han realizado cálculos de modelos de costes operativos para un período de puesta en marcha de 6 años y costes de inversión, así como un cálculo simplificado de la diferencia de rendimiento de costes para tres granjas acuapónicas de diferente tamaño que crían bagre europeo (Silurus glanis) y producían lechuga. Los tamaños calculados se derivaron de la planta piloto ubicada en la Universidad de Ciencias Aplicadas de South Westfalia y de la escala acuícola del socio del proyecto. Los tamaños de acuicultura modelados fueron 3 msup3/sup, 10 msup3/sup y 300 msup3/sup. Se hicieron un par de supuestos generales y simplificaciones para los cálculos, que ilustran las críticas sobre las limitaciones de la modelización hipotética:
-
Se ha considerado una calidad de producción inferior a la media y pérdidas de producción en los primeros cinco años. Los cálculos de rentabilidad se basan en un proceso de producción madurado y estable a partir del año 6.
-
Producción constante de hidrocultivo. El flujo completo de nutrientes del agua de proceso se calculó para ser consumido por la producción de hidrocultivo de lechuga, independientemente de las diferencias estacionales e independientemente de la disponibilidad de nutrientes de la acuicultura.
-
El tamaño del lecho de cultivo de hidrocultivo se ha calculado en 60 msup2/sup, 200 msup2/sup y 5.500 msup2/sup.
-
La demanda de calefacción para hidrocultivo y acuicultura se ha aproximado con una metodología ligeramente modificada de KTBL (2009). La ubicación modelada de la granja es Düsseldorf, Alemania.
-
Los costos de energía por kWh se han aproximado para la producción con un sistema combinado de calor y energía (CHP) con 15 ct/kWh (electricidad) y 5,5 ct/kWh (calor), respectivamente. Por simplicidad, no se ha modelado un sistema de cogeneración.
-
Se asumió la comercialización directa de los productos. Se han calculado precios de mercado bastante optimistas, pero no excesivamente optimistas, para los productos. No se han incluido en el cálculo los costes de comercialización ampliados, ya que el esfuerzo de comercialización necesario para crear una base de clientes y un mercado estable no se ha abordado en el proyecto. Descuidar los costes de comercialización supone que los precios de mercado de la comercialización directa no suponen ningún coste y, por lo tanto, constituyen una simplificación importante del cálculo.
-
No se han incluido en las evaluaciones los gastos relacionados con los bienes inmuebles necesarios para la explotación. La razón de esta simplificación es que los costos del espacio son muy diferentes dependiendo de la ubicación y el contexto del proyecto.
-
El coste de la mano de obra se ha calculado al salario mínimo, lo que constituye un supuesto sólido en relación con los altos niveles de capital humano necesarios para administrar sistemas acuapónicos complejos.
-
Las pérdidas de mortalidad del 5% en el sistema acuícola son compensadas por la población al inicio de cada ciclo de producción.
Un análisis de la estructura de costos del sistema de acuicultura de tamaño de producción modelado muestra que la mano de obra, los piensos para peces y los juveniles y la energía son los principales impulsores de costos, contribuyendo aproximadamente un tercio de los costos principales cada uno. En este punto, hay que destacar que los costes laborales se calculan sobre la base del salario mínimo y que los costes de la zona ocupada de la explotación no se han tenido en cuenta en los cálculos (Fig. 18.1).
Los costos de electricidad y calefacción ofrecen un potencial de optimización. Las bombas tienen una vida útil entre 2 y 5 años. Las bombas ineficientes pueden sustituirse por bombas más eficientes en el ciclo de vida natural de la máquina. Las ganancias de rentabilidad para este tipo de optimizaciones son fáciles de calcular, y las ganancias de eficiencia también son fáciles de monitorear después de la implementación. Medidas similares para reducir los costos de calefacción son relativamente fáciles de calcular. Por ejemplo, se pueden calcular los costos y efectos de los paneles de aislamiento adicionales, y también aquí las ganancias se pueden monitorear fácilmente.
Los costos laborales surgen como el principal motor de costos que muestra un potencial de optimización significativo con la ampliación. Los sistemas de mayor escala permiten el uso de dispositivos que ahorran mano de obra, por ejemplo, niveladoras automáticas o máquinas automáticas de llenado de alimentadores. La rentabilidad de este tipo de optimizaciones debe calcularse sobre la base de cada proyecto.
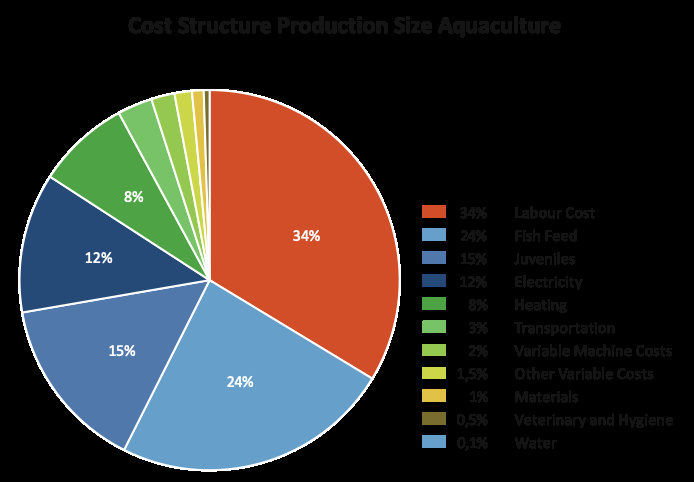
Fig. 18.1 Estructura de costos para el lado de la acuicultura de un sistema acuapónico, modelo hipotético a partir de datos técnicos de la planta piloto de la Universidad de Ciencias Aplicadas de South Westfalia. (Basado en Morgenstern et al. 2017)
Asimismo, se ha realizado un análisis de costos para la parte hidrocultivo de los sistemas modelados. Los principales factores que impulsan los costos son la mano de obra, las plántulas y los costos de energía para la iluminación Una mayor madurez operativa de la producción, cuando se ha dominado la curva inicial de aprendizaje, puede hacer espacio para la producción interna de plántulas. La integración de esta etapa de producción puede ofrecer un potencial de optimización de costes. Por lo que se refiere al potencial de reducción de costes de los demás impulsores de costes, la energía y la mano de obra, la situación descrita anteriormente también es aplicable a la parte de hidrocultivo (Fig. 18.2).
Se ha realizado un análisis de la diferencia de costo y rendimiento para los tres tamaños de sistema, lo que demuestra que el microsistema y el sistema pequeño no son económicamente viables. No existe un potencial explotable de automatización y racionalización debido a las dimensiones extremadamente pequeñas de la acuicultura y a las pequeñas dimensiones del hidrocultivo, lo que supone unos costes laborales prohibitivos. El recargo por cantidad mínima y las tasas de transporte para los piensos para peces y efectos similares para otras categorías de costes suponen una carga financiera adicional para estos dos sistemas.
El sistema de tamaño de la producción presenta una diferencia positiva en el rendimiento de los costes cuando no se tienen en cuenta los costes inmobiliarios o la tenencia de los terrenos requeridos (cuadro 18.1).
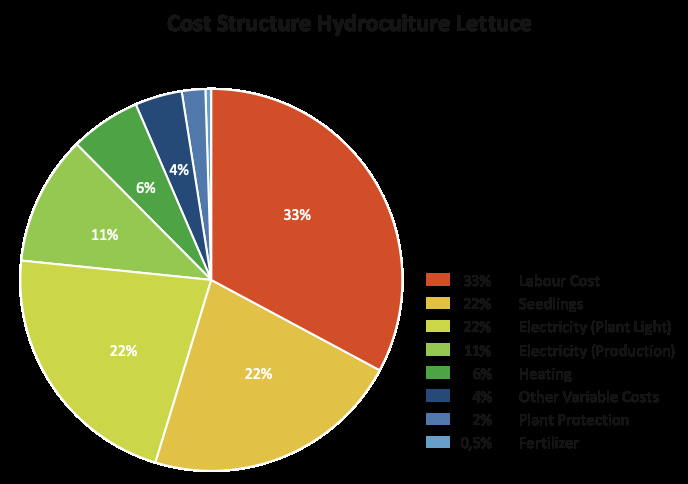 Fig. 18.2 Fig. 18.2 Estructura de costos para el lado hidropónico de un sistema acuapónico, modelo hipotético a partir de datos técnicos de la planta piloto de la Universidad de Ciencias Aplicadas del Sur Westfalia. (Basado en Morgenstern et al. 2017)
Cuadro 18.1 Análisis del rendimiento de los costos del cálculo del modelo
tabla tead tr class="encabezado» La diferencia de rendimiento de coste/ésima th Unidad /th th Micro /th th Pequeño /th th Producción /th /tr /thead tbody tr class="impar» TDMargen de contribución acuicultura/td td €/a /td td -4173 /td td -2566 /td td 114.862 /td /tr tr class="incluso» Hidrocultivo del margen de contribución TD/td td €/a /td td 691 /td td 13.827 /td td 541.087 /td /tr tr class="impar» Márgenes de contribución de TDsum td/td td -3.483 /td td 11.260 /td td 655.948 /td /tr tr class="incluso» TDCoste de mano de obra acuicultura/td td €/a /td td 3.705 /td td 8.198 /td td 45.000 /td /tr tr class="impar» TDhidrocultivo coste de trabajo/td td €/a /td td 3.148 /td td 8.395 /td td 179.443 /td /tr tr class="incluso» TDSuma de costes de trabajo/td td €/a /td td 6.853 /td td 16.593 /td td 224.443 /td /tr tr class="impar» TdReal costos de tenencia/td td/td td n.a /td td n.a /td td n.a /td /tr tr class="incluso» TDDepreciación/TD td €/a /td td 7.573 /td td 15.229 /td td 185.269 /td /tr tr class="impar» TDTasa de interés 2% /td td €/a /td td 1.515 /td td 3.046 /td td 37.054 /td /tr tr class="incluso» Diferencia de rendimiento de TDCoste/td td €/a /td td -19.424 /td td -23.607 /td td 209.183 /td /tr /tbody /tabla
Fuente: Morgenstern et al. (2017)
Cuadro 18.2 Potencial de creación de empleo
tabla tead tr class="encabezado» th/th th Unidad /th th Micro /th th Pequeño /th th Producción /th /tr /thead tbody tr class="impar» TDSuma coste de trabajo/td td €/a /td td 6.853 /td td 16.593 /td td 224.443 /td /tr tr class="incluso» TDSuma tiempo de trabajo/td td Días/A /td td 46 /td td 111 /td td1.496/td /tr tr class="impar» tdNúmero de puestos de trabajo/td td/td td 0,21 /td td 0,5 /td td 6,8 /td /tr /tbody /tabla
Fuente: Morgenstern et al. (2017)
Además, el análisis arroja luz sobre el potencial de creación de empleo de los sistemas respectivos. El cálculo del modelo se llevó a cabo bajo el supuesto de que todas las tareas generales requeridas de la empresa son manejadas por empleados fijos, una suposición bastante optimista con respecto al hecho de que se ha utilizado el salario mínimo para el cálculo.
Se hizo una suposición adicional con respecto a la separación de puestos de trabajo: Los empleados trabajan en ambas partes del sistema, la acuicultura y las partes de hidrocultivo, de acuerdo con el trabajo que es necesario por el sistema respectivo. Esto requiere un conjunto de habilidades elevadas que ponga otro signo de interrogación detrás del cálculo del salario mínimo.
Incluso en el sistema de producción de mayor tamaño, el número de puestos de trabajo creados es limitado. El número calculado de puestos de trabajo es congruente con la experiencia de las empresas hortícolas que trabajan con hidroponía, que normalmente emplean entre cinco y diez trabajadores por hectárea de invernadero (cuadro 18.2).
Los datos sobre las inversiones iniciales en acuapónica son, por un lado, muy difíciles de obtener y, por otro, aún más difíciles de comparar. Algunos de los datos preliminares recogidos de otras fuentes sobre la inversión inicial necesaria para la creación de una granja acuapónica (véase el cuadro 18.3) muestran grandes diferencias entre las inversiones iniciales en los sistemas, ya sea real o hipotética. Dado que los sistemas difieren en la cantidad extrema de factores, es muy problemático sacar conclusiones sobre las inversiones iniciales necesarias. Sin embargo, la inversión inicial en acuapónica parece ser relativamente alta, lo que refleja la etapa inicial de la industria. Estimamos que comienza una inversión inicial en un sistema acuapónico comercial en Europa
Cuadro 18.3 Costos estimados de inversión en acuapónica, diversas fuentes
tabla tead tr class="encabezado» Literatura fuente/ésima th Inversión total [aprox. por msup2/sup de área de crecimiento] /th th Ubicación /th th Tamaño y tipo de acuicultura /th th Tamaño y tipo hidropónico /th /tr /thead tbody tr class="impar» TdBailey y otros (1997) /td td $22.642 [$226/ msup2/sup] /td td Islas Vírgenes, ESTADOS UNIDOS /td td 4 tanques Tilapia Sin calefacción /td td 100 msup2/sup Lechuga DWC Sin invernadero /td /tr tr class="incluso» TDADler y otros (2000) /td td 244,720$ [240/ msup2/sup] /td td Shepherdstown, WV, ESTADOS UNIDOS /td td 19.000 l 239 msup2/sup Rainbow trucha Sin calefacción (122,80 dólares) /td td cca. 120 msup2/sup Lechuga NFT (17.150 DÓLARES) Invernadero de polietileno con calefacción y luces ($78.770) /td /tr tr class="impar» TDToKunaga y otros (2015) /td td $217.078 [$190/ msup2/sup] /td td Hawai'i, Estados Unidos /td td 75.71 msup3/sup Tilapia /td td 1142 msup2/sup Lechuga DWC /td /tr tr class="incluso» TdMorgenstern y otros (2017) /td td €151,468 [€ 1067/ msup2/sup] /td td Ubicación del modelo: Düsseldorf /td td 3 msup3/sup Europeos bagre /td td Área de cama de cultivo 59 msup2/sup Invernadero de 83 msup2/sup Lechuga DWC /td /tr tr class="impar» TdMorgenstern y otros (2017) /td td €304.570 [€650/msup2/sup] /td td Ubicación del modelo: Düsseldorf /td td 10 msup3/sup Europeos bagre /td td Área de cama de crecimiento 195 msup2/sup 274 msup2/sup invernadero Lechuga DWC /td /tr tr class="incluso» TdMorgenstern y otros (2017) /td td €3.705.371 [€302/msup2/sup] /td td Ubicación del modelo: Düsseldorf /td td 300 msup3/sup Europea bagre /td td 5.568 msup2/sup área de cama de crecimiento Invernadero 6.682 msup2/sup Lechuga DWC /td /tr /tbody /tabla
con una superficie de crecimiento de al menos 250 EUR/msup2/sup, pero puede requerir fácilmente una inversión mucho mayor, dependiendo de las condiciones exteriores, del tamaño y la complejidad del sistema y de la duración de la temporada de crecimiento a la que aspiraba (cuadro 18.3).
El estatus experimental y pionero de la acuapónica comercial es una de las razones por las que la financiación de proyectos de mayor envergadura comercial puede ser un reto. La mayoría de los sistemas acuapónicos se han financiado a través de becas de investigación o a través de entusiastas de la acuapónica. La comunicación personal con bancos alemanes que tradicionalmente son fuertes en la financiación de inversiones agrícolas y que, por lo tanto, están familiarizados con las complejidades de la producción de cultivos y la cría de animales reveló que no financiarían un proyecto acuapónico debido a la falta de un modelo de negocio probado y establecido (Morgenstern y otros 2017).
-
18.4 Granjas Acuapónicas en Europa
Original publication · Publicado por primera vez en FarmHub Learn · Aquaponics Food Production Systems
Thorarinsdottir (2015) identificó diez unidades acuapónicas piloto en Europa, aproximadamente la mitad de las cuales se encontraban en fase de establecimiento de sistemas todavía a pequeña escala para la producción comercial. Villarroel et al. (2016) estimaron que el número de empresas comerciales acuapónicas en Europa comprendía aproximadamente 20 empresas. Actualmente, Villarroel (2017) identifica 52 organizaciones de investigación (universidades, escuelas profesionales, institutos de investigación) y 45 empresas comerciales en Europa. Sin embargo, sólo unos pocos de ellos venden productos acuapónicos y podrían considerarse como una granja acuapónica. En 2016, como spin-off del proyecto COST FA1305, se fundó la Asociación de Empresas Acuapónicas Comerciales (ACAC 2018), en la que actualmente participan 25 empresas de toda Europa, de las cuales solo un tercio se centra en la producción de alimentos. Otros ofrecen principalmente servicios relacionados con la acuapónica, como ingeniería y consultoría (Thorarinsdottir 2015).
En el resto de este capítulo, nos centramos en la información detallada de los pocos sistemas acuapónicos operativos en Europa. En el momento de la acción COST (2014-2018), varias organizaciones iniciaron y probaron sus primeros intentos de comercialización en la producción comercial de alimentos con el objetivo de hacer las ventas de productos como su principal ingreso. Hemos recopilado datos con tres métodos cualitativos en profundidad: (a) visitas al sitio, (b) presentaciones de PYME en la conferencia COST FA 1305 (fecha, lugar) y (c) entrevistas semiestructuradas en profundidad.
18.4.1 Visitas al sitio
Dentro del proyecto COST FA1305, tres sistemas acuapónicos piloto europeos abrieron sus puertas a las visitas de los miembros de COST:
-
Ponika, Eslovenia, Matej Leskovec (visita in situ realizada el 23 de marzo de 2016).
-
UrbanFarmers AG, sistema en los Países Bajos, Andreas Graber (visita in situ realizada el 6 de septiembre de 2016).
-
Tilamur, España, Mariano Vidal (visita al sitio realizada el 20 de abril de 2017).
Dentro de las visitas al sitio, hicimos preguntas sobre el tipo y tamaño del sistema, la inversión inicial, los tipos de pescado y cultivos producidos y el razonamiento detrás del mismo y las experiencias de venta.
18.4.2 Presentaciones
COST FA1305 organizó una conferencia especial dedicada a las presentaciones de las PYME acuapónicas en Europa en la Conferencia Internacional sobre las PYME acuapónicas de la Universidad de Murcia (ES) (19 de abril de 2017). Sólo analizamos las presentaciones y respuestas a las preguntas de las pymes que presentaron sus experiencias con su propio sistema acuapónico comercial:
- Bioaqua Farm, Reino Unido: Antonio Paladino.
- Nerbreen, España: Fernando Sustaeta.
- Ponika, Eslovenia: Maja Turnsek.
- Samraekt Laugarmyri, Islandia: Ragnheidur Thorarinsdottir.
- Tilamur, España, Mariano Vidal.
- Uit Je Eigen Stad, Países Bajos: Ivo Haenen.
18.4.3 Seguimiento de entrevistas en profundidad
Realizamos entrevistas en profundidad semiestructuradas de seguimiento adicionales con las pymes acuapónicas, contactando también con otros productores acuapónicos europeos, algunos de los cuales se negaron a participar.
Los entrevistadores finales fueron:
-
ECF, Alemania: Christian Echternacht (entrevista realizada el 13 de febrero de 2018)
-
Nerbreen, España: Fernando Sustaeta (entrevista realizada el 7 de abril de 2018)
-
Ponika, Eslovenia: Maja Turnsek (entrevista hecha el 30 de enero de 2018)
-
Samraekt Laugarmyri, Islandia: Ragnheidur Thorarinsdottir (entrevista hecha el 19 de febrero 18)
-
Uit Je Eigen Stad, Países Bajos: Ivo Haenen (entrevista hecha el 8 de febrero de 2018)
La entrevista media duró aproximadamente 60 min. e incluyó preguntas sobre las razones para elegir acuapónica, tipo y tamaño del sistema, producto y tipo de pescado, experiencias con el cultivo, distribución y precio, planes futuros y perspectivas para la acuapónica comercial en el futuro. A continuación presentaremos los resultados junto con la revisión bibliográfica sobre cada una de las áreas de discusión (Tabla 18.4).
-
18.5 La horticultura de la acuapónica comercial en Europa
Original publication · Publicado por primera vez en FarmHub Learn · Aquaponics Food Production Systems
Petrea et al. (2016) realizaron un análisis comparativo costo-efectivo sobre diferentes configuraciones acuapónicas, utilizando cinco cultivos diferentes: espinacas de hoja bebé, espinacas, albahaca, menta y estragón en cultivo de aguas profundas y agregado de arcilla expandida ligera (LECA). Aunque el estudio se llevó a cabo en sistemas muy pequeños sin tener en cuenta ninguna oportunidad o potencial de ampliación, vale la pena discutir varios aspectos de los resultados presentados. Las camas de cultivo se han iluminado en diferentes regímenes de iluminación con bombillas fluorescentes y luces de cultivo de halogenuros metálicos. Las comparaciones de costos de la electricidad iluminan la parte significativa que tiene la iluminación de la planta en el costo total de la electricidad. Además, el análisis arroja luz sobre la importancia de una selección sensata de cultivos. Mientras que el estragón se hace referencia como lo que a menudo se denomina un «cultivo de alto valor» anteriormente en el texto, el análisis económico posterior del rendimiento de los cultivos muestra que otros cultivos, la albahaca y la menta, generan un valor económico mayor por superficie de cultivo (Petrea et al. 2016, p. 563).
| Empresa | Ubicación | Inversión inicial | Tamaño total del sistema | Tamaño de producción de la planta | Tipo de planta | Tipo de pescado | Años de funcionamiento | | — | — | — | — | — | — | — | — | — | | ECF | Alemania | 1,3 millones EUR | 1800 msup2/sup | 1000 msup2/sup | Albahaca | Tilapia | 2 años | | Nerbreen | España | 2 millones EUR | 6000 msup2/sup | 3000 msup2/sup | Lechuga, bayas de paja, tomates, pimientos | Tilapia | 5 años el sistema piloto 500 msup2/sup, 1,5 años el sistema grande | | Ponika | Eslovenia | 100.000 EUR | 400 m2 de invernadero + reserva de agua envasada y zona de refrigeración en un recipiente | 320 msup2/sup | Albahaca recién cortada, cebollino y menta | Carpa, trucha, lubina (se vende sólo carpa e incluso que sólo como peces vivos) | 2 años, después de que se detuvo la producción | | Samraekt Laugarmyri | Islandia | 640.000 EUR | | 1000 msup2/sup | TomatolettuceHierbas | Tilapia, Ártico char | Proyecto comercial está en | | Uit je Eigen Stad | Países Bajos | Incrustado en pro- ject más grande. Aprox. 150.000 EUR— 200.000 EUR | 400 sup2/sup | 200 msup2/sup | Variedades de lechuga de cabeza | CatfishPink African Tilapia | Parcialmente operativa durante 1 año. Nunca vendiendo pro- ducto. La operación cesó |
La comparación muestra una amplia gama de valor económico que va desde 5.70€/msup2/sup/ ciclo (espinacas de hoja de bebé) hasta 2110€/msup2/sup/ciclo (albahaca) y 23.00€/msup2/sup/ciclo (menta). De manera realista, estas cifras no deben tomarse como puntos de referencia para producciones comerciales ampliadas, sino que ilustran cuán diferente puede ser la producción económica de la producción agrícola. En el cuadro 8 de la publicación se detalla la variabilidad estacional de los precios de mercado de los cultivos examinados. Las variaciones estacionales de estos cultivos son bastante moderadas, con precios ligeramente elevados en los meses de otoño e invierno. Las variaciones estacionales de los precios de mercado de los productos y las frutas con volúmenes más altos del mercado mundial, como los tomates y las fresas, suelen ser mucho más pronunciadas, lo que atrae a los productores a poner esfuerzo en la extensión de la temporada en ambos extremos. La iluminación artificial para la extensión de la temporada es costosa tanto para la inversión como para el costo operativo, pero bien podría valer la pena, especialmente teniendo en cuenta la presión inherente para utilizar el agua de proceso de la acuicultura en la estación de baja luz.
En este estudio no se ha puesto énfasis en la calidad del producto ni en la comercializabilidad de la biomasa producida. La experiencia demuestra que el cultivo de ciertos cultivos es más fácil que el cultivo de otros. La menta se considera generalmente como un cultivo fácil de cultivar, mientras que la producción de albahaca comercializable es más difícil. Petrea et al. (2016) cultivaron los cultivos en cultivo de aguas profundas y lechos de reflujo y reflujo con sustrato LECA. Esta última es particularmente poco común en la producción comercial, ya que tiene casi cero posibilidades de racionalización y automatización. La albahaca generalmente se produce en el cultivo de maceta en lugar de un corte y vienen de nuevo la producción de menta que deja el portainjerto en el sistema con un crecimiento más rápido de un producto comercializable. Además de los diferentes requerimientos de medios de crecimiento, se producen diferentes cultivos con diferentes temperaturas, clima y regímenes de luz. La calidad óptima del producto solo se puede lograr con técnicas de cultivo óptimas. Es importante recordar que los clientes están acostumbrados a la calidad premium y muestran poca tolerancia a los productos subóptimos.
El lado de la horticultura de la acuapónica comercial se enfrenta a un alto riesgo de infestaciones de enfermedades o parásitos, que puede ser difícil de superar porque sólo se pueden utilizar controles biológicos (ver Caps. 14 y 17. También hay grandes riesgos, ya que la mayoría de las granjas acuapónicas requieren un mercado que pague precios superiores a los medios por el cultivo. Por último, la acuapónica parece ser muy laboriosa, ya que incluso los sistemas acuapónicos de pequeña escala son complejos debido a sus múltiples componentes y requisitos (Engle 2015).
Para las empresas emergentes, podría ser tentador esforzarse por la producción de un amplio espectro de variedades novedosas de especies vegetales con aromas afrutados u hojas coloridas. El melón salvia (Salvia elegans) o la menta de piña (Mentha suaveolens 'Variegata') son ejemplos de este tipo de variedades. Según los pequeños productores comerciales de Soest, Alemania (no acuapónica; comunicación personal verano 2016), la demanda del mercado de variedades novedosas ha sido reconocida desde hace mucho tiempo por los minoristas y está siendo abastecida por sus grandes productores. Este segmento ya no es un nicho rentable, sino más bien un mercado que sigue las tendencias anuales. El cambio del productor de acuapónica con sede en Berlín, ECF, de un amplio espectro de las especies vegetales antes mencionadas en su fase de puesta en marcha a un monocropo de albahaca que se comercializa a través del minorista alemán REWE refleja esta situación.
Christian Echternacht, de ECF, Berlín, informó en la entrevista sobre la dificultad de establecer de manera sostenible un canal local de comercialización directa para una gama más amplia de productos de cantidad limitada. Basándose en su experiencia de primera mano, la empresa decidió cambiar la producción de planta a un solo cultivo, albahaca en macetas, y comercializar este cultivo a través de un único minorista en más de 250 supermercados de la ciudad de Berlín. Curiosamente, el producto etiquetado regional (Hauptstadtbasilikum/Capital City Basil) sin etiqueta orgánica se coloca directamente al lado de la albahaca etiquetada orgánicamente procedente de fuentes no regionales y, según se informa, genera ventas más altas a pesar de los precios ligeramente más altos.
Nerbreen, con sede en España, con su tamaño de 6000 msup2/sup, es actualmente el sistema más grande de Europa. Se centra más en el elemento acuícola e incluye la acuapónica como uno de los varios medios de filtración de agua, pero la producción de la planta sigue siendo de 3000 msup2/sup y produce lo suficiente para crear un mercado. Actualmente están experimentando la segunda temporada de producción dentro de la granja, con 5 años de experiencia previa con una planta piloto más pequeña (tamaño total de la granja piloto, 500 msup2/sup). En la temporada de invierno, ahora cultivan ajo fresco, plantas de fresa sin fruta (ya que las plantas deben mantenerse durante 3 años) y cuatro tipos diferentes de lechuga. En verano, reemplazan el ajo con tomates cherry y pimientos pero conservan las fresas y las mismas variedades de lechuga. Dado que esta es solo la segunda temporada, es muy difícil para ellos proporcionar una cantidad promedio de productos. El último invierno fue muy frío, y afectó significativamente el crecimiento de la lechuga. En la primera temporada, cuando todavía estaban tratando de mejorar y ganar experiencia, produjeron alrededor de 3t de fresas, 5t de tomates y 60.000 cabezas de lechuga. Sus esperanzas son aumentar la producción, mientras que al mismo tiempo, su estrategia cambió de centrarse en la cantidad a la calidad y la variedad. En el primer año de su producción, tuvieron una buena temporada con tomates en términos de cantidad, pero el mercado general estaba inundado de tomates y el precio fue posteriormente demasiado bajo. Se adaptaron a este problema con un enfoque en variedades más seleccionadas y nicho de tomates cherry ya que el precio es mejor, y no quieren competir con la cantidad sino con la calidad, tratando de alcanzar un precio más alto con los minoristas.
Los cultivos producidos localmente y los cultivares de nicho parecen ser las principales direcciones para la selección de cultivos en los países europeos. La empresa eslovena Ponika se propuso vender hierbas recién cortadas en su sistema de 400 msup2/sup-size, ya que suministraba productos especializados en el mercado esloveno sin ningún otro productor local de hierbas recién cortadas. La empresa basó su razonamiento en tres razones principales. La primera fue que los datos disponibles, aunque escasos, de las granjas acuapónicas estadounidenses mostraron que las hierbas recién cortadas parecían ser los cultivos que tenían éxito en acuapónica y ganaban un precio más alto en el mercado. El segundo fue los años de experiencia positiva en el jardín acuapónico a pequeña escala de bricolaje con estos cultivos. Además, la tercera fue la respuesta positiva recibida de los distribuidores de hierbas recién cortadas en Eslovenia en relación con el interés en los cultivos. La empresa se propuso producir hierbas recién cortadas y logró venderlas a gastrodistribuidores eslovenos durante dos temporadas, reduciendo el número inicial de cultivos de seis a tres: cebollino recién cortado, albahaca y menta. Otras hierbas recién cortadas que probaron resultaron ser demasiado sensibles o había una demanda demasiado pequeña e infrecuente en el mercado. El plan era vender primero las hierbas recién cortadas a los gastrodistribuidores y luego proceder gradualmente a venderlas a grandes cadenas minoristas. La realidad, sin embargo, mostró riesgos significativamente grandes en la producción (por ejemplo, el moho en polvo con albahaca y puntas amarillas con cebollino) y un sistema demasiado pequeño para poder garantizar una producción ininterrumpida constante, como lo solicitaban las cadenas de distribución a gran escala. Aunque los márgenes serían más altos, Ponika nunca comenzó a vender a las cadenas minoristas, ya que los contratos con grandes cadenas minoristas incluían sanciones financieras en caso de que la granja no pudiera entregar los pedidos. Además, las cadenas minoristas hacían pedidos semanales, lo que no permitía una planificación adecuada, y en algunos casos, el exceso que no se vendía tuvo que ser recogido por el agricultor, y se esperaba que este producto desechado fuera deducido del pedido global, aunque el exceso de pedido estaba en el lado de la minorista.
Las principales razones por las que la empresa eslovena Ponika interrumpió su actividad fueron la combinación de los altos riesgos derivados de la mano de obra necesaria para cortar, filtrar y envasar los productos combinados con el precio medio ganado de 8 EUR/kg de hierbas recién cortadas (envasadas en paquetes de 100 g) que no proporcionaban suficiente rentabilidad económica para cubrir la carga de trabajo adicional. Dado que la empresa era la única empresa eslovena en el mercado esloveno, los gastrodistribuidores estaban dispuestos a tomar sus productos sobre los productos importados, pero sólo si los precios eran iguales a los precios de los competidores internacionales en el mercado. Dado que un alto porcentaje de hierbas recién cortadas vendidas en el mercado europeo se entregan desde el norte de África, el alto costo de mano de obra de las hierbas recién cortadas producidas acuapónicamente significó que un sistema de pequeña escala no podía competir con los precios establecidos por las extensas granjas de hierbas frescas en regiones más cálidas con menores costos de mano de obra, incluso si se incluyen los costos de transporte. Esto demuestra que incluso cuando hay un nicho en un mercado local, a menudo hay razones específicas para que los productores locales no llenen el nicho. En el caso de las hierbas recién cortadas en Eslovenia, este era el elevado coste de la mano de obra para un mercado de nicho demasiado pequeño.
18.6 El lado de la acuicultura de la acuapónica comercial en Europa
Original publication · Publicado por primera vez en FarmHub Learn · Aquaponics Food Production Systems
Iniciar un negocio en regiones de clima templado de Europa o América del Norte requiere una inversión mayor, ya que los sistemas deben mantenerse libres de heladas, lo que requiere más energía eléctrica para el alumbrado de la planta durante todo el año. En Europa, hay dos potentes productoras hortícolas fuertes, una en Westland/NL y la otra en Almería, en el sur de España. La concentración del mercado es elevada y los márgenes de contribución son reducidos. Como resultado, algunos productores acuapónicos presumieron que en acuapónica el margen de contribución de la acuicultura es más interesante que el de la horticultura, por lo que probablemente algunos de los pocos operadores comerciales optaron por sobredimensionar la parte acuícola de la instalación. Esto puede dar lugar a problemas técnicos porque en el lado de la acuicultura se está produciendo una mayor cantidad de nutrientes de los requeridos por la planta. El exceso de agua de proceso debe ser desechado (Excursion Graber 2016 y Entrevista Echternacht 2018), poniendo en tela de juicio las afirmaciones de sostenibilidad de la acuapónica. Christian Echternacht de ECF informa que el margen de contribución de la acuicultura ha sido sobreestimado en cálculos tempranos, haciendo que el sobredimensionamiento de la parte acuícola de la granja sea contraproducente para la rentabilidad general de la granja.
Se ha informado de que se producen numerosas especies de peces en acuapónica comercial en Europa. Las especies populares para la producción acuapónica son la tilapia, el bagre africano, la lubina, la perca de jade, la carpa y la trucha. No existe una granja acuapónica comercial conocida actualmente que cría bagre europeo, pero investigadores de la Universidad de Ciencias Aplicadas de South Westfalia (Morgenstern et al. 2017) encontraron que esta especie era adecuada para la producción acuapónica. La selección de especies de peces está influenciada por un gran número de parámetros específicos del proyecto. Lo más importante, por supuesto, son las necesidades del mercado, el precio y las opciones de distribución. Dentro de Europa, las regiones costeras tienen un mercado tradicionalmente fuerte para el pescado marino con un conjunto diverso de especies y productos. Esto crea un reto de comercialización para la producción acuícola de agua dulce. Ivo Haenen de Uit je Eigen Stad, Rotterdam, y Ragnheidur Thorarinsdottir de Samraekt Laugarmyri, Islandia, hablaron de este efecto en sus entrevistas. Los clientes de Rotterdam están acostumbrados a un rico y diverso suministro de productos pesqueros marinos, lo que dificulta la comercialización de Tilapia de agua dulce y bagre africano. La tradición de las capturas marinas silvestres está tan arraigada en la cultura islandesa que probablemente no se promoverá activamente el aspecto acuícola de la acuapónica en futuros proyectos acuapónicos.
La tilapia, una de las especies de peces más utilizadas en acuapónica en los Estados Unidos (Love et al. 2015), es una especie de peces que no se conoce comúnmente en Europa. Como demuestran las experiencias de Nerbreen en España, los productores de acuapónica europeos de Tilapia se enfrentan a un doble reto de comercialización: su atención en el marketing debe centrarse no solo en la sensibilización de los clientes sobre los beneficios de la producción acuapónica, sino también en los beneficios de este pescado relativamente desconocido especies.
La idoneidad de las especies seleccionadas para altas temperaturas del agua es otro factor importante. Los peces son poikilotérmicos, por lo que su crecimiento y consecuentemente sus rendimientos de producción se aceleran con temperaturas más altas del agua. Pero las temperaturas elevadas del agua requieren más energía, lo que, dependiendo de la fuente de energía seleccionada para calentar el agua de proceso, está relacionado con mayores costos operativos. Por lo tanto, el efecto positivo de los rendimientos más altos debe equilibrarse con los elevados costos para calentar el agua. Desde esta perspectiva, es deseable aprovechar el potencial del uso de calor residual de plantas o industrias situadas adyacentemente. Estos lugares, por atractivos y sensatos que sean desde el punto de vista económico y ecológico, podrían plantear un reto para la comercialización general de la granja y sus productos. Los sitios de la industria generalmente no son idílicos y emocionalmente atractivos, y peor aún en el caso de las plantas de alcantarillado anaeróbicas o industrias similares, incluso pueden parecer repulsivos. En consecuencia, las ubicaciones disponibles, y el contexto en el que razonablemente se puede situar la explotación, son uno de los factores para la selección de especies.
Todavía no se ha investigado completamente la influencia de las diferentes especies de peces en el rendimiento y la calidad de las plantas. Knaus y Palm (2017) realizaron experimentos comparando el rendimiento de la planta en dos sistemas acuapónicos idénticos con parámetros operativos idénticos criando Tilapia y carpa y encontraron que el rendimiento de la planta con Tilapia era mejor que con la carpa. Estos resultados muestran que existe una diferencia en la interacción entre peces y plantas, pero estos no han sido investigados para una gama más amplia de especies diferentes. Además, aún no se ha investigado sistemáticamente el potencial de policultivo de peces, en el que se crían dos o más especies de peces diferentes en el mismo ciclo de acuicultura.
Uno de los factores operativos importantes para la selección de peces es la disponibilidad de juveniles. La mayoría de los productores comerciales de acuapónica compran juveniles de plantas de incubación. Una excepción notable es la empresa Aqua4C en Bélgica que produce juveniles de perca de jade y utiliza estos peces en su sistema acuapónico. Una recomendación común es seleccionar una especie con al menos dos proveedores conocidos con una capacidad significativamente mayor que la demanda proyectada para la granja acuapónica. La justificación de esta recomendación es la mitigación del riesgo. Si el proveedor de juveniles experimenta problemas de producción y no puede entregar, toda la producción acuapónica está en peligro.
Al igual que con el lado de la horticultura de la acuapónica, la parte acuícola de la acuapónica se enfrenta a altos riesgos técnicos, como la muerte de los peces debido a cortes de electricidad, según lo informado tanto por Ponika de Eslovenia como por Nerbreen en España. Ivo Haenen, antiguo operador del sistema acuapónico de Urban Farm «Uit je Eigen Stad» en Rotterdam, informa que el sistema de calefacción de la configuración inicial del sistema no fue dimensionado adecuadamente. Un período inesperado de clima frío condujo a temperaturas del agua de proceso más bajas que las tolerables, resultando en pérdidas en la parte acuícola de la operación. Este tipo de casos tienen que atribuirse al carácter pionero de las primeras operaciones acuapónicas comerciales en Europa. Los casos presentados ilustran por qué Lohrberg y su equipo clasificaron la acuapónica en la categoría «experimental» de los siete modelos de negocio identificados de la agricultura urbana (Lohrberg et al. 2016).
18.7 Aceptación Pública y Aceptación del Mercado
Original publication · Publicado por primera vez en FarmHub Learn · Aquaponics Food Production Systems
El futuro de la producción acuapónica depende de la percepción pública y de la aceptación social asociada en importantes grupos de interés (Pakseresht et al. 2017). Además de los posibles operadores de plantas acuapónicas, los actores a nivel mayorista y minorista, así como los gastrodistribuidores y la restauración colectiva son actores importantes en las cadenas de suministro. Además, los consumidores son actores clave ya que incorporan el dinero a la cadena de suministro al final. Aunque no tienen una participación económica directa en la producción acuapónica, el público en general, así como los órganos políticos y administrativos son aspectos importantes a considerar. La necesidad de involucrar a las partes interesadas mencionadas se basa en estudios como Vogt et al. (2016), que demuestran que las condiciones marco adecuadas son una base importante para el establecimiento de procesos innovadores en las cadenas de valor alimentario. Los avances técnicos sin la participación de las partes interesadas corren el riesgo de no aceptación al final del proceso de investigación y desarrollo. En general, se basan en una comprensión integral de una filosofía de marketing con un enfoque de múltiples partes interesadas.
Para la acuapónica, todavía no hay conocimiento sobre las condiciones que promueven la difusión de esta tecnología. Aunque la tecnología utilizada en las instalaciones acuapónicas para la cría de peces de agua dulce en tanques también se utiliza en la acuicultura, hasta ahora esto es desconocido para gran parte de la sociedad (Miličić et al. 2017). En cuanto al consumo de plantas de acuapónica, existe escepticismo en cuanto a su contacto con el agua de los peces (Miličić et al. 2017). Los estudios preliminares basados en una pequeña muestra sobre la aceptación de productos acuapónicos por los consumidores potenciales indican que los requisitos para los productos procedentes de instalaciones acuapónicas van mucho más allá de lo que sugiere el comportamiento anterior de compra de productos pesqueros (Schröter et al. 2017c). Sobre la base de los resultados de Schröter et al. (2017a), se encuentran disponibles las primeras sugerencias sobre el efecto de la información en el proceso de aceptación. Deben explorarse más a fondo mediante análisis perceptivos y de impacto de diversas variantes de información y presentación (por ejemplo, hechos textuales, imágenes, contenido de palabra-imagen) y validación sobre la base de muestras representativas. Además, las investigaciones anteriores se han centrado en los ciudadanos en general y en los consumidores potenciales. Faltan por completo estudios sobre la aceptación de otras partes interesadas importantes, como los operadores potenciales de plantas, los minoristas de alimentos y la restauración pública, así como los agentes políticos y reguladores y el público en general.
Los primeros análisis de la respuesta de los consumidores sobre la acuapónica indican que los consumidores mostraron una actitud positiva hacia la acuapónica, siendo las cuestiones de seguridad alimentaria la principal preocupación de los consumidores en Canadá (Savidov y Brooks 2004). Mergenthaler y Lorleberg (2016) en Alemania y Schröter et al. (2017a, b) llevaron a cabo los trabajos preliminares iniciales sobre la disposición a pagar los productos pesqueros de acuapónica, sobre la base de muestras no representativas en Alemania. Parte de estos estudios muestran una disposición relativamente alta para pagar los productos pesqueros de acuapónica. Sin embargo, estos resultados se basan en muestras pequeñas y no pueden generalizarse porque la voluntad de pago se ha compilado a partir de un grupo objetivo especializado (ver Mergenthaler y Lorleberg 2016) o en relación con la visita a un invernadero para plantas tropicales y subtropicales cultivadas con acuapónica (Schröter et al. 2017a, b).
Según Tamin et al. (2015), los productos acuapónicos son productos ecológicos. Un producto se define como verde cuando incluye mejoras significativas en relación con el medio ambiente en comparación con un producto convencional en términos de proceso de producción, consumo y eliminación (Peattie 1992). Sobre la base de la «teoría del comportamiento planificado (TPB)», Tamin et al. (2015) ha examinado la aceptación de los productos acuapónicos como productos innovadores green con cuestionarios cerrados en Malasia. A partir de un conjunto de diferentes factores que influyen en el comportamiento (ventaja relativa, compatibilidad, norma subjetiva, conocimiento percibido, autoeficacia y confianza), se han identificado dos factores que tienen un impacto significativo: ventaja relativa y conocimiento percibido. La relativa ventaja describe hasta qué punto el comportamiento de compra está influenciado por las cualidades superiores del producto en comparación con los productos convencionales. Los productos acuapónicos fueron percibidos frescos y saludables, y esta percepción condujo a una ventaja de compra. El percibido conocimiento se relaciona con cuánto sabe el cliente sobre el método de producción. Cuanto más familiarizados los clientes con el método, más probable es que estén dispuestos a comprar productos acuapónicos. No hubo correlación en la categoría de norma subjetiva, que se relaciona con cuánto influye la decisión de compra por la opinión de amigos y familiares. Curiosamente no hubo correlación para el factor de compatibilidad. Este factor se relaciona con cuánto es compatible la experiencia de compra de productos con el estilo de vida del cliente. Parece que el proceso del producto al mercado en Malasia no es muy diferente para los productos acuapónicos y los productos convencionales. Por lo tanto, si bien es cuestionable si los resultados de este estudio pueden transferirse de forma segura a los mercados europeos, un mensaje básico es que la educación sobre el método de producción y la comunicación de los efectos beneficiosos en relación con la frescura de los alimentos y los beneficios para el medio ambiente son importantes actividades (Tamin et al. 2015).
Zugravu et al. (2016) estudiaron la compra de productos acuapónicos en Rumanía. Los clientes fueron influenciados por amigos y familiares. Esta dimensión, norma subjetiva, no mostró correlación alguna en la encuesta malaya. La encuesta concluye que los consumidores tienen una buena imagen general de la acuapónica. Piensan que los productos son buenos para su salud y que son frescos. El artículo describe una discrepancia entre la percepción de los peces de la acuicultura y la captura silvestre y la percepción de la acuicultura. Los minoristas piensan que los peces de cría pueden tener una imagen negativa, pero en realidad la acuicultura en sí no tiene una imagen pronunciada. La falta de ella es percibida por los minoristas como un riesgo de comercialización, sin embargo, se describe en el documento como un potencial para una marca positiva a través de la comunicación dirigida. Como recomendación, el artículo concluye que los minoristas deben basarse en la confianza que mostraron los consumidores al comprar estos productos pesqueros y deben etiquetar el pescado de la acuicultura como «sano y fresco» (Zugravu et al. 2016).
Curiosamente, tanto Tamin como Zugravu tuvieron un recuento de retorno significativo de mujeres (Tamin et al. 2015; Zugravu et al. 2016). Esto plantea la cuestión de las diferencias de género en la comercialización acuapónica. Aunque los estudios cuantitativos incluyen el género como variable independiente en sus análisis, todavía no se han encontrado patrones sistemáticos y coherentes. Esto requiere más investigaciones que aborden explícitamente los aspectos de género.
Según Echternacht de ECF en Alemania, cuyo principal modelo de negocio es la creación de sistemas acuapónicos, la comercialización es el componente más subestimado por sus clientes potenciales. ECF Farmsystems se basa en esta experiencia y estudia a sus clientes potenciales para determinar sus objetivos de comercialización y distribución. Si tienen un negocio existente con producción real y canales de marketing establecidos, entonces el cliente es muy interesante. Los clientes idealistas que piensan que los productos se van a comercializar son tratados con precaución.
Dependiendo del grupo objetivo previsto, las diferentes escalas de unidades de producción podrían ser favorables. Mientras que algunos segmentos de consumidores prefieren la producción en pequeña escala, posiblemente vinculada a distancias cortas de transporte y a la producción local, puede haber otros segmentos de consumidores más interesados en la eficiencia de los recursos y la producción de bajo costo que pueden realizarse en unidades de producción más bien a gran escala vinculadas con los desechos energía y fuentes de calor residuales. Los resultados de Rostock muestran (Palm et al. 2018) que los sistemas a pequeña escala con tecnología simple pueden tener sentido. Los sistemas de mediana escala requieren todos los gastos de mantenimiento y operación de los sistemas de mayor escala, pero no tienen el beneficio ni la producción de los sistemas a gran escala. Las conclusiones de su experiencia muestran que debe ir pequeño y alcanzar precios altos en los mercados locales o ir a sistemas de mayor escala con la respectiva explotación de las economías de escala que permitan reducir los precios. Bioaqua del Reino Unido es una de las raras empresas acuapónicas europeas que decidieron seguir el camino de la producción a pequeña escala con sistemas más sencillos y baratos y proporcionar el valor añadido a través de la restauración y encontrar productos de nicho para su distribución directa a los restaurantes.
Puede haber otros segmentos de consumidores que muestren una alta preferencia por el bienestar de los peces y, por lo tanto, deben ser atacados con peces procedentes de unidades de producción que se ajusten a estos ideales. Como muestran Miličić et al. (2017), los consumidores pueden expresar aversión inesperada, como los veganos expresan actitudes altamente negativas hacia la acuapónica. Como se señala en la literatura, algunas facetas de la acuapónica pueden suscitar un alto compromiso emocional, como la estética del sistema acuapónico (Pollard et al. 2017), el nivel de mecanización (Specht et al. 2016), la producción de cultivos sin suelo (Specht und Sanyé-Mengual 2017), el bienestar de los peces (Korn et al. 2014), sobre los riesgos para la salud causados por el sistema de recirculación del agua (Specht und Sanyé-Mengual 2017), o las emociones negativas que bordean el disgusto, porque el excremento de pescado se utiliza como fertilizante para vegetales (Miličić et al. 2017). En este contexto, la percepción y evaluación de la acuapónica y sus productos puede basarse en procesos inconscientes más que en una cuidadosa consideración de argumentos lógicos.
Para algunos segmentos de consumo, las plantas de acuapónica son innovadoras e interesantes, y para otros la relación entre el pescado y la producción vegetal podría no ser aceptable. Esto también lo demuestra ECF en Berlín: ECF decidió modificar su estrategia inicial de producción y comercialización. Al principio, intentaron producir una amplia gama de cultivos y comercializarlos directamente en el lugar. Sin embargo, según Christian Echternacht (Entrevista Feb 2018) el esfuerzo de marketing es simplemente demasiado grande. Por su experiencia, los clientes no quieren visitar demasiadas ubicaciones con sólo unos pocos productos en cada ubicación. Por lo tanto, ECF decidió producir sólo un cultivo, la albahaca, que se comercializa a través de una cadena de supermercados. Su experiencia, así como las revisiones más completas de la literatura, muestran que, dependiendo del grado de cumplimiento de las expectativas de los clientes, se pueden lograr diferentes niveles de voluntad de pago y, por lo tanto, los precios de mercado alcanzables son altamente específicos para el contexto.
Del mismo modo, la empresa eslovena Ponika intentó por primera vez distribuir directamente sus hierbas recién cortadas a los restaurantes de Liubliana. Pero, al igual que con los clientes individuales, los restaurantes también se mostraron reacios a los pedidos directos, incluso si el precio era más bajo. Para los administradores de restaurantes, el tiempo y el esfuerzo necesarios para pedir productos individuales era un precio demasiado alto para pagar, y no estaban dispuestos a pedir directamente. Preferían permanecer dentro de sus propios gastro-distribuidores, por lo que podían hacer su compra total en un solo pedido.
Las experiencias de ECF de Berlín y Ponika de Eslovenia descritas anteriormente están en consonancia con las experiencias anteriores en la comercialización de productos alimenticios ecológicos. Vender estos productos localmente a través de la distribución directa sólo será posible para una pequeña parte de los productos. Aunque muchos consumidores quieren comprar productos locales y/o orgánicos, a menudo quieren hacer sus compras lo más convenientemente posible. Esto significa que las compras tienen que ser eficientes para adaptarse a su horario diario. Como muestra Hjelmar (2011) para los productos orgánicos, la disponibilidad de estos productos alimenticios es importante para los consumidores porque la mayoría de los consumidores son pragmáticos. No quieren ir a varias tiendas para obtener lo que quieren. Quieren comprar sus productos convenientemente en un supermercado cercano y si el supermercado no tiene una amplia selección de productos orgánicos, muchos consumidores terminan comprando productos convencionales (Chryssohoidis y Krystallis 2005). Se pueden describir experiencias similares para los consumidores que compran productos regionales en Alemania (Schuetz et al. 2018). Lo mismo se aplicará presumiblemente a los productos cultivados con acuapónica. Si estos productos no están disponibles en los supermercados, la acuapónica probablemente seguirá siendo la producción de nicho.
Los compradores de alimentos orgánicos constituyen un grupo especial de acuapónica potencial. La producción en interiores de hortalizas puede requerir menos o ninguna aplicación de plaguicidas, pero el cultivo de plantas sin suelo no es una opción en la legislación actual sobre agricultura orgánica (véase el capítulo 19 de este libro). Por lo tanto, la acuapónica en su sentido más estricto no proporcionará las características necesarias para ser certificada como producción ecológica y no se permitirán etiquetas orgánicas en los productos acuapónicos. Por lo tanto, es necesario presionar a los responsables políticos para inducir cambios en la legislación orgánica, o bien educar a los compradores orgánicos en esta cuestión bastante complicada. Este aspecto también es importante en el sentido de que los productos orgánicos clasificados suelen alcanzar precios de mercado más altos que los productos convencionales, y esa certificación haría que los sistemas acuapónicos fueran económicamente más viables. Si los productos cultivados en acuapónica pueden venderse a los mismos precios que los productos orgánicos, bajo ciertas condiciones, el período de amortización de los sistemas acuapónicos puede reducirse en menos de la mitad (Quagrainie et al. 2018).
Además de la comercialización de productos, los servicios que rodean la producción acuapónica pueden generar corrientes de ingresos adicionales. El alto nivel de innovación de la acuapónica genera altos niveles de interés, que pueden ser aprovechados en diferentes ofertas de servicios que incluyen visitas acuapónicas pagadas, talleres y servicios de consultoría en torno al establecimiento de nuevos sistemas acuapónicos. Hay varios ejemplos de instalaciones acuapónicas que se aventuran en esta dirección:
-
ECF ofrece consultoría empresarial para el establecimiento de nuevos sistemas acuapónicos.
-
UrbanFarmers, Den Hague, ofreció visitas pagadas a las instalaciones, así como un lugar para eventos. (Nota: El proyecto ha cesado).
Además de ajustar los sistemas de producción a las expectativas de los clientes en un concepto de marketing integral, las estrategias de comunicación también juegan un papel importante. Hasta ahora, el conocimiento sobre la acuapónica en la sociedad es débil (Miličić et al. 2017; Pollard et al. 2017). Al adquirir información, las diferentes variantes de la información y de la representación de la información influirán significativamente en la percepción pública de esta tecnología innovadora. Para satisfacer las demandas de información de las partes interesadas, se pueden utilizar diferentes canales de comunicación y diferentes materiales de información.
Se requieren estrategias de diversificación que incluyan talleres, guías para visitantes y otros servicios. Hay oportunidades para ideas de negocios nuevas y alternativas. Ejemplos de enfoques innovadores de comunicación por parte de algunos operadores acuapónicos comerciales muestran los desafíos específicos asociados a la acuapónica:
-
ECF, Berlín: Elegir variedad roja de tilapia. Marca «Rosébarsch» al comienzo de las ventas. Inspirado en la marca de un cliente en un restaurante, ECF cambió su nombre a «Hauptstadtbarsch» (perca capital) mientras tanto (Entrevista Echternacht 2018). De este modo, la marca regional se coloca en primer plano de la comunicación, en lugar de la calidad inherente del producto, orientada al color de la carne de pescado.
-
Aqua4C, Bélgica: Introdujeron la perca de jade de Oceanía en el mercado europeo. Aqua4C desarrolló una marca como «Omega Baars», adoptando así un nuevo enfoque alimentario. Implícitamente comercializan las especies de peces desconocidas a nivel regional como sanas y evitan cuidadosamente hacer declaraciones de propiedades saludables.
-
Ponika, Eslovenia: La comercialización de productos de acuapónica ha sido difícil. La situación era complicada ya que la granja acuapónica estaba situada lejos del mercado, que era demasiado lejos para una visita rápida y tampoco había otra atracción cerca. Llegaron a la conclusión de que, sin la posibilidad de visitas, sería difícil asegurar a la granja fuentes de ingresos adicionales o comercialización directamente a los consumidores. En su enfoque de marketing, primero se dirigieron a los gastrodistribuidores con un enfoque en la calidad y la producción local a un precio competitivo. No se atrevieron a dirigirse a los consumidores individuales a través de las cadenas de supermercados debido a que el sistema es demasiado pequeño y a la consiguiente incapacidad para garantizar unos volúmenes de producción suficientemente grandes y estables. Así, vendieron hierbas recién cortadas directamente a los gastrodistribuidores, por lo que el precio y la producción local desempeñaron el papel más importante. Su experiencia demostró que a los gastro-distribuidores les gustaba la historia de la producción innovadora de alimentos y les gustaba ayudar a los jóvenes en su negocio inicial. Por lo tanto, apoyaron en el sentido de que adoptaron su proceso de compra al tomar el producto cuando estaba disponible y pedir a vendedores extranjeros cuando no lo estaba. En general, sin embargo, no estaban muy interesados en el carácter sostenible de la acuapónica, es decir, no les importaba cómo se producían las hierbas recién cortadas, sino que se producían localmente y tenían un embalaje atractivo (1 kg y 1/2 kg) donde el carácter local de la producción era enfatizado. Así, en su experiencia con los minoristas, una historia de empresa de jóvenes innovadores funcionó mejor. Además, a los clientes a nivel minorista no les gustaba la conexión con la hidroponía, ya que mezclaban la acuapónica y la hidroponía. En Eslovenia, los clientes son cautelosos con la hidropónica, y la empresa Ponika tenía que hacer frente al reto de cambiar la percepción del consumidor de la hidropónica, que tiene una imagen negativa como «antinatural», a la acuapónica y crear una imagen positiva de la acuapónica. Además, la selección de hierbas recién cortadas para los consumidores individuales resultó problemática, ya que los beneficios para la salud no eran lo suficientemente importantes en las hierbas recién cortadas, ya que las personas simplemente no comen esa gran parte de las que se preocupan lo suficiente, por ejemplo, por la producción libre de plaguicidas.
-
Nerbreen, España: Nerbreen se centra más en el elemento acuícola de su negocio, ya que el 70% de su modelo de negocio representa los ingresos de la venta del pescado. Sin embargo, proporcionan una amplia comercialización tanto del pescado como de las verduras. En ambos casos, tratan de dirigirse a los consumidores individuales a través de cadenas minoristas, preferiblemente aquellos minoristas que se dirigen a los consumidores que están dispuestos a pagar el precio de la prima por una mayor calidad local, con el objetivo de unos precios un 20% más altos que la media. Se enfrentan a desafíos en la comercialización de hortalizas y tilapia. Con las verduras se centraron en el ajo fresco y los tomates cherry porque podían alcanzar precios más altos debido a la menor competencia en esas zonas. Sus esfuerzos de comercialización incluyen envases bien diseñados con folletos, en los que explican los beneficios de sostenibilidad de la acuapónica. Aquí, se centran tanto en asegurar la calidad premium como en añadir una historia adicional a su marca. Al vender tilapia, se enfrentan a un desafío mayor. Los consumidores españoles tienen actualmente una percepción negativa de Tilapia, ya que o bien lo confunden con pangasius que se considera un pescado barato y de baja calidad, o piensan que es importado de acuicultura intensiva del Lejano Oriente y, de manera similar, supuestamente, es de menor calidad. En el marco de sus esfuerzos de comercialización, Nerbreen necesitaba cambiar esta imagen negativa y se está centrando en proporcionar información sobre el hecho de que esta Tilapia se produce localmente, por lo que tanto la calidad del agua como la calidad de los piensos para peces son de máxima consideración, lo que resulta en un producto de pescado de alta calidad.
-
Urban Farmers, Países Bajos: En un esfuerzo por generar corrientes de ingresos adicionales, establecieron visitas a instalaciones de producción acuapónica. Sin embargo, actualmente es cuestionable si el negocio de visitantes es económicamente sostenible. Surgen preguntas si el flujo de visitantes disminuirá cuando el bombo alrededor de la acuapónica se asiente o una vez que «todo el mundo» ya lo haya visto. Además de los visitantes, otras corrientes de ingresos ya están aprovechadas: Rooftop Farms ofrecen talleres de jardinería. (Cabe señalar que los agricultores urbanos de La Haya dejaron de comerciar.)
Los medios impresos y las redes sociales son adecuados para la educación pública, así como talleres temáticos, visitas guiadas a granjas y degustaciones de productos acuapónicos (Miličić et al. 2017). Sin embargo, la provisión de información sólo tendrá éxito si satisface las necesidades de información del público destinatario. Las partes interesadas, como los representantes de los gobiernos nacionales, las diferentes asociaciones (por ejemplo, las asociaciones de agricultura ecológica), los operadores de plantas o los fabricantes de plantas, probablemente estén más interesados en obtener información fáctica completa. Para la información de ciudadanos y consumidores, centrarse en la emoción y el entretenimiento podría ser más atractivo. Con respecto a este público objetivo, las imágenes combinadas con mensajes de texto concisos son especialmente adecuadas para la transferencia de información. Para estas partes interesadas más allá de la percepción consciente de la información y el procesamiento de la información, también los efectos inconscientes juegan un papel importante. Diferentes marcos, que significan diferentes formatos de presentación de la misma información, pueden influir en el comportamiento del destinatario de diferentes maneras (Levin et al. 1998). Para una mejor comprensión de los procesos inconscientes que pueden influir en el comportamiento de las partes interesadas, los métodos de investigación neuroeconómica en asociación con los métodos tradicionales de investigación de mercado son herramientas útiles. El seguimiento ocular permite responder a las preguntas relativas a la percepción visual de una manera objetiva. Combinado con otros métodos empíricos de investigación de la comunicación, especialmente encuestas cualitativas y cuantitativas, es posible realizar análisis complejos de percepción e impacto. Como muestra un estudio piloto realizado por Schröter y Mergenthaler (2018a, b), las actitudes hacia los diferentes sistemas acuapónicos están relacionadas con el comportamiento de la mirada de los participantes en el estudio mientras ven material informativo sobre acuapónica.
Esto subraya la importancia de un diseño cuidadoso y orientado a grupos de destinatarios de material informativo sobre acuapónica. Las posibles soluciones son que la planificación de la producción tenga que dar cabida y añadir las fuentes de ingresos adicionales o la comercialización directa mediante el cultivo de una gran variedad de cultivos diferentes, lo que complica aún más el proceso de producción. Sin embargo, como muestra ECF en Alemania, comenzaron con una variedad de verduras, pero decidieron centrarse sólo en la albahaca y venderla a través de una gran cadena minorista. Otra posibilidad es establecer alianzas estratégicas con otros productores regionales para lograr estrategias innovadoras de comercialización y distribución. En general, sin embargo, podemos concluir que el aspecto de comercialización de la acuapónica comercial es uno de sus retos más importantes y uno en el que las explotaciones acuapónicas europeas tuvieron que sufrir una serie de cambios en los intentos de encontrar el producto adecuado para el mercado. Sin embargo, queda por ver si se ha encontrado este ajuste en el mercado de productos y qué tan estable se mantendrá.
-
18.8 Conclusión y perspectivas
Original publication · Publicado por primera vez en FarmHub Learn · Aquaponics Food Production Systems
Como se discute en este capítulo, las evaluaciones económicas de los sistemas acuapónicos siguen siendo una tarea muy compleja y difícil en la actualidad. Aunque a veces la acuapónica se presenta como un método económicamente superior de producción de alimentos, no hay evidencia de tales afirmaciones generalizadas. Hasta ahora, apenas se dispone de datos fiables para una evaluación económica global de la acuapónica. Ello se debe en parte a que no existe un «sistema acuapónico único», sino que existe una variedad de sistemas diferentes que operan en diferentes lugares en condiciones diferentes. Por ejemplo, factores como las condiciones climáticas, que afectan principalmente al consumo de energía de los sistemas, los niveles salariales, la carga de trabajo necesaria para operar los sistemas y las condiciones legales, deben considerarse en el lado de los costes. En cuanto a los ingresos, factores como la combinación de peces y plantas elegidas con sus precios específicos de producto, la opción de gestionar los sistemas como producción ecológica, así como la aceptación pública a largo plazo de los sistemas acuapónicos y sus productos tienen un impacto en la evaluación económica. No menos importante, la evaluación económica de la acuapónica en su sentido más estricto debe hacerse en comparación con los sistemas acuícolas de recirculación y los sistemas hidropónicos como sistemas independientes.
La acuapónica constituye un gran desafío de comunicación como un sistema de producción de alimentos bastante desconocido, con altos niveles de innovación y en la mayoría de los casos con altos insumos tecnológicos. Dado que el consumo de alimentos en las sociedades avanzadas está cada vez más vinculado a alguna forma de naturalidad, cabe esperar grandes desafíos en la comunicación de los sistemas y productos acuapónicos. La limitada evidencia disponible sugiere que este desafío puede resolverse en determinadas condiciones marco, pero esto requiere mucho tiempo, así como insumos financieros y creativos. Hay que reconocer que los elevados precios comunicados para los productos acuapónicos sólo tienen un coste considerable de establecimiento de marca. Como cualquier viabilidad económica de los sistemas acuapónicos dependerá de manera crítica de los precios alcanzables, se necesita más investigación para comprender los diferentes factores determinantes de la disposición de los clientes a pagar por los productos acuapónicos.
Las decisiones de ubicación para la agricultura acuapónica son un determinante clave de la viabilidad económica, ya que muchos factores de producción relacionados con la producción acuapónica no son flexibles en términos de espacio. Esto se refiere especialmente a la tierra. La acuapónica como sistema de producción eficiente en el suelo sólo puede contar con esta ventaja en las regiones con escasez de tierra. Comparativamente, las zonas rurales con precios relativamente bajos de la tierra no pueden generar incentivos suficientes a menos que existan otras ventajas específicas del lugar, por ejemplo, el suministro de energía residual procedente de plantas de biogás. A pesar de ser eficiente en el uso de la tierra en general, la acuapónica en contextos urbanos todavía compite por recursos de tierras muy limitados. En los mercados funcionales, la tierra se asignaría a aquellas actividades con los mayores beneficios por unidad de tierra y es muy cuestionable que la acuapónica pueda competir con actividades industriales o orientadas a servicios muy eficientes en contextos urbanos. Por lo tanto, la acuapónica parece encajar sólo en las zonas urbanas que proporcionan a los acuapónicos una ventaja competitiva sobre las actividades potenciales que compiten.
Ampliar la definición de acuapónica e incluir la agricultura acuapónica tal como introdujo Palm et al. (2018) podría alinear la acuapónica mucho más cerca de los análisis tradicionales de la agricultura económica. Esta definición más amplia de acuapónica se refiere al agua de proceso que se utiliza para la fertilización combinada con el riego en campos. Con esta interpretación más amplia de la acuapónica, es posible producir alimentos básicos en sistemas de producción acuapónica. Dado que la capacidad de absorción de nutrientes de la zona agrícola podría estar limitada en algunas regiones, esta definición sitúa implícitamente a la acuapónica como competidora de la producción porcina, de carne de vacuno y de aves de corral. Dado que la acuicultura utiliza menos recursos que los cerdos, la carne de vacuno y las aves de corral con respecto a la producción final, esto podría convertirse en una opción viable.
En los análisis económicos tradicionales de las explotaciones agrícolas, existe una fuerte separación tecnológica y conceptual de la producción animal y vegetal. Con una menor interacción tecnológica en la agricultura acuapónica en comparación con la acuapónica en sus sentidos más estrictos, también habrá una evaluación económica menos compleja, ya que los dos sistemas de producción de peces y plantas pueden modelarse por separado. Para vincular los sistemas económicamente, habría que determinar los precios internos del sistema, por ejemplo, los precios de los nutrientes procedentes de la producción pesquera a los campos de producción vegetal.
Otra cuestión son los precios obtenidos para los productos finales de la agricultura acuapónica. Las pruebas de precios alcanzables de este tipo de sistemas de producción carecen por completo, lo que limita hasta el momento las estimaciones fiables de la viabilidad económica. Con una mayor separación entre la producción de pescado y de plantas, podría ser factible utilizar los precios de los productos acuícolas convencionales y los precios convencionales de la producción vegetal. Esto supondría que no hay ninguna prima de precio para la agricultura acuapónica. Para comprobar si este es realmente el caso, hay que implementar experimentos de precios combinados con diferentes herramientas de comunicación.
Desde una perspectiva de comunicación, se plantea la cuestión de la percepción de la agricultura acuapónica como superior a los enfoques agrícolas tradicionales. A primera vista, la agricultura acuapónica podría parecer como la ganadería convencional utilizando un tipo diferente de animal. Los esfuerzos de comunicación tendrán que centrarse en los mayores niveles de eficiencia de la acuicultura en comparación con otros tipos de producción ganadera. La publicidad de los productos vegetales procedentes de la agricultura acuapónica como superiores a los productos de la producción vegetal convencional podría ser un reto y requiere más análisis en profundidad. Sin embargo, una ventaja con respecto a la comunicación podría ser el hecho de que una separación más fuerte de la producción de peces y plantas en la agricultura acuapónica podría facilitar la certificación orgánica. Se espera que el etiquetado orgánico constituya una ventaja adicional en los esfuerzos de comunicación relacionados con la acuapónica. (Debe tenerse en cuenta que en el Reino Unido, al menos, la certificación orgánica está vinculada al cultivo de productos en el suelo y, por lo tanto, puede ser necesario identificar un tipo diferente y especial de certificación. Para más información sobre la cuestión de la acuapónica y la certificación orgánica, véase cap. 19.
Por último, es importante señalar que las empresas acuapónicas europeas entrevistadas, incluso aquellas que abandonaron su agricultura acuapónica comercial, siguen esperando el futuro de la acuapónica. Ellos optaron por la acuapónica debido a su potencial de sostenibilidad y todavía ven ese potencial. Reconocen, sin embargo, que la adopción de la acuapónica es un proceso gradual y a largo plazo, que no puede repetirse simplemente en diferentes lugares, sino que debe adaptarse al entorno local. Como tal, la acuapónica sigue siendo una de las tecnologías potencialmente sostenibles del futuro, una que (todavía) no puede decirse que sea capaz de competir adecuadamente en el mercado con sus competidores, pero que seguirá necesitando más apoyo público y cuya adopción está determinada no sólo por su ventajas, pero mucho más en la determinación pública y buena voluntad. Como se indica en Cap. 16 de esta publicación, se plantea la pregunta «¿en qué circunstancias puede la acuapónica competir más que los métodos tradicionales de producción de alimentos en gran escala?» no es lo mismo que preguntar «en qué medida puede la acuapónica satisfacer las exigencias de sostenibilidad y seguridad alimentaria de nuestra era».